※この記事には広告(PR)が含まれています。
ふるさと納税の控除の多くは、翌年の住民税が減る形で受けます。
2026年に寄附した分が、いつ控除されるのか、どこで確かめるのかをまとめました。
結論:2026年の寄附は、2027年6月からの住民税が減る
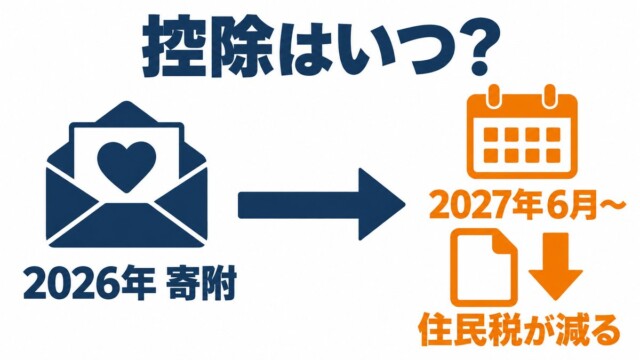
年内に支払った寄附の分、翌年6月からの住民税が少なくなる
- 2026年1月1日〜12月31日に支払った寄附が、2026年分です
- 住民税は、2027年6月から払う分(2027年度分)が減ります
- 確定申告をした人は、2026年分の所得税からも引かれ、納めすぎた分は戻ります
- 控除されたかは、2027年に届く住民税の通知書で確かめます
確定申告とワンストップ特例で、控除のされ方が違う
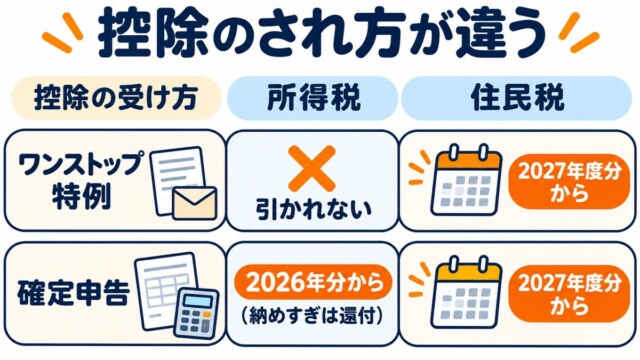
特例は住民税だけ、確定申告は所得税と住民税の両方から引かれる
| 控除の受け方 | 所得税 | 住民税 |
|---|---|---|
| ワンストップ特例 | 引かれない | 2027年度分から(所得税の分も) |
| 確定申告 | 2026年分から(納めすぎは還付) | 2027年度分から |
手続きを正しくして、上限の中なら、どちらでも控除の合計は原則「寄附額−2,000円」です(総務省の計算式)。
ワンストップ特例では、所得税の分も住民税から引かれます。
住民税は、お金が戻るのではなく、払う額が減ります。
- 給与から天引きの人:2027年6月から2028年5月までの、12回の天引きが減ります
- 自分で納める人:納期は原則として6月・8月・10月・1月で、市区町村が決めます(地方税法)
- 年金から天引きの人:4・6・8月は前の年度の額で仮に引かれ、新しい額で引かれるのは10月からです(地方税法)
ワンストップ特例を使えるのは、確定申告のいらない会社員などで、寄附先が5団体以内で、寄附先に申請書を出した人です(総務省)。
申請書の期限は、ワンストップ特例の申請書はいつまで?を見てください。
確定申告や住民税の申告をすると、ワンストップ特例の申請はなかったものになります。
申請した分も含めて、すべての寄附を確定申告に書きます(国税庁)。
申告書の第二表では、「住民税に関する事項」の寄附の欄にも書きます。
書かないと、住民税で控除されないことがあります。
所得税の還付はいつ?
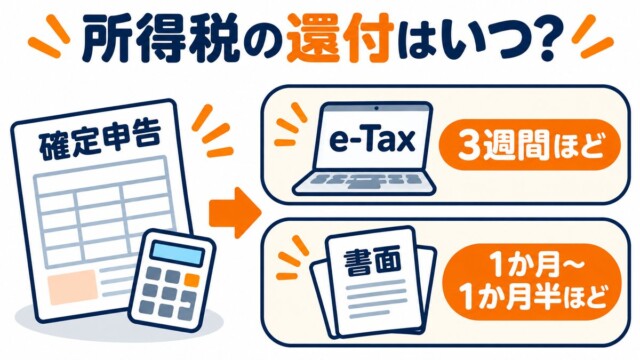
還付は確定申告をした人が対象で、e-Taxなら3週間ほどが目安
給与から引かれた所得税などがない人には、戻るお金はありません(国税庁)。
- 確定申告の義務がない人の還付申告は、2027年1月1日から出せます
- 2〜3月に出したときの目安は、e-Taxで3週間ほど、書面で1か月〜1か月半ほどです(国税庁)
- e-Taxのマイページで、還付金の処理状況を見られます
控除されたかの確かめ方
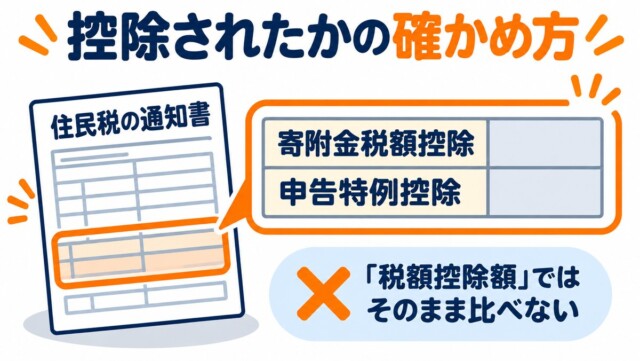
説明用の図で、実際の書式とは違います
源泉徴収票ではなく、2027年度の住民税の通知書で確かめる
源泉徴収票では確かめられません。
年末調整では、ふるさと納税の控除をしないからです(ふるさと納税と年末調整の関係)。
源泉徴収票には、寄附の欄もありません(国税庁の様式)。
確かめるのは、2027年度の住民税の通知書です。
| 住民税の払い方 | 見る通知書(名前は例) | 届き方 |
|---|---|---|
| 給与から天引き | 特別徴収税額の決定・変更通知書 | 会社をとおして(市区町村は2027年5月31日までに通知) |
| 自分で納める | 納税通知書兼税額決定通知書 | 市区町村から(1回目の納期限〔原則6月〕の10日前までに) |
| 公的年金から天引き | 年金所得等に係る特別徴収税額の決定・変更通知書 | 市区町村から(同じ時期) |
通知書の名前や欄の場所は、市区町村で違います。
住んでいる市区町村の「通知書の見方」の案内で確かめます。
ワンストップ特例なら、市と県(都道府県)の「寄附金税額控除」と「申告特例控除」を合わせて、「寄附額−2,000円」と比べます(2つが分けて書かれている通知書のとき。江東区)。
「税額控除額」の欄は、ほかの控除も合わせた額なので、そのまま比べません。
ほかの寄附などがある人は、内訳も見ます。
確定申告をした人は、申告書の寄附金控除の欄と、住民税の通知書で確かめます。
還付金の額は、ふるさと納税の分だけではありません。
控除が見当たらないときは、次を確かめ、住んでいる市区町村の住民税の担当に聞きます(鎌倉市の案内など)。
- 2027年度の通知書を見ているか
- ワンストップ特例が「不適用」になっていないか(確定申告をした・寄附先が6団体以上など)
- 確定申告書の第二表の、住民税の寄附の欄に書いたか(書きもれは、受領証明書を付けて住民税の申告をすると直せます)
- 住民税の「所得割」が0円ではないか(0円なら、控除も0円)
住宅ローン控除も受けている人は、ふるさと納税と住宅ローン控除の併用 を見てください。
上限は「寄附した年」の収入で決まる
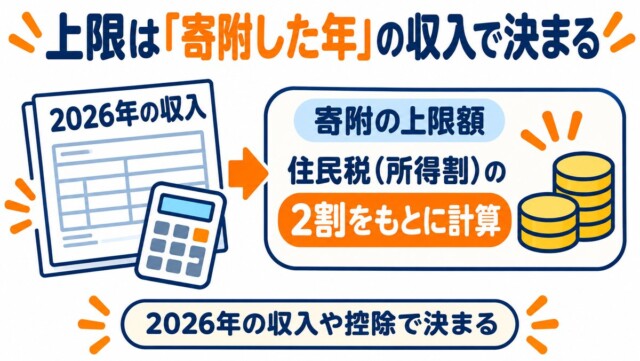
上限は、寄附した2026年の収入や控除をもとに決まる
住民税は、前の年の所得で計算されます(総務省)。
2026年の所得や控除で2027年度の住民税が決まり、上限は、その住民税(所得割)の2割をもとに計算します。
そのため、2026年の寄附の上限は、2026年の収入や控除で決まります。
年の途中で転職や退職をして収入が減ると、上限も下がることがあります。
2025年分と2026年分では所得税の基礎控除も違うので、去年の源泉徴収票は目安にし、2026年分に対応したシミュレーターで確かめます。
源泉徴収票のどこを見るかと上限の計算は、ふるさと納税の限度額 早見表【2026年分】 を見てください。
これから寄附する人は
2026年分にするには、12月31日までに支払いを済ませる
2026年分にするには、12月31日までに支払いを済ませます。
自治体や払い方によっては、締め切りがもっと早いこともあります。
くわしくは ふるさと納税の期限はいつまで? を見てください。
よくある質問
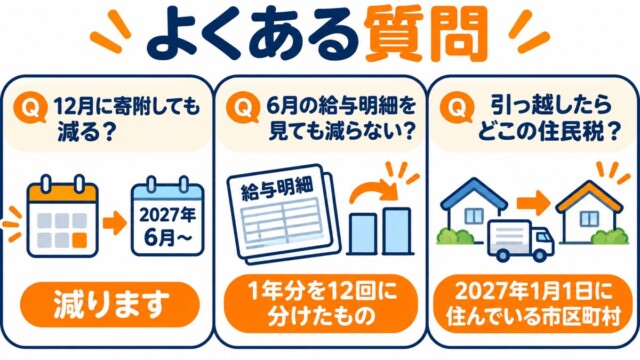
12月の寄附・天引きの額・引っ越したときの扱いに答える
Q. 12月に寄附しても、2027年6月から減りますか?
はい。
12月31日までに支払えば2026年分で、2027年度の住民税から引かれます(総務省)。
Q. 6月の給与明細を見ても、住民税があまり減っていません。
天引きは、1年分の住民税を12回に分けたものです(地方税法)。
収入が変われば、住民税そのものも変わります。
通知書の寄附金税額控除額で確かめます。
Q. 引っ越したら、どこの住民税から引かれますか?
2027年度の住民税は、2027年1月1日に住んでいる市区町村がかけます(地方税法)。
ワンストップ特例の申請のあと、2027年1月1日までに住所・氏名などが変わった人は、寄附先それぞれへ変更届を出します。
2026年分は、2027年1月8日(金)までに届くように出すと安心です(期限の扱いは寄附先で違います)。
くわしくは 住所が違うときのワンストップ特例 へ。
まとめ
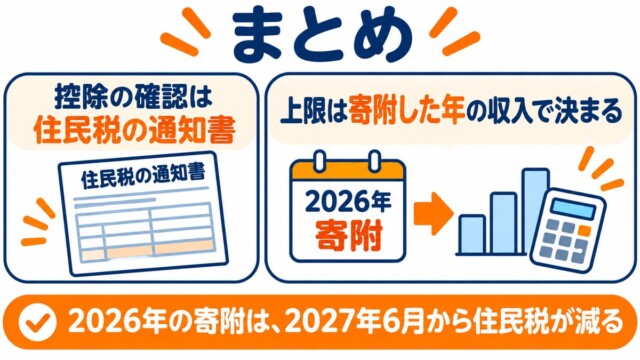
控除は住民税の通知書で確かめ、上限は寄附した年の収入で見る
- 2026年の寄附は、2027年6月からの住民税が減る
- 確定申告をした人は、所得税からも控除される(納めすぎは還付)
- 控除されたかは、源泉徴収票ではなく住民税の通知書で確かめる
- 上限は、寄附した年(2026年)の収入や控除で決まる
コメント