※この記事には広告(PR)が含まれています。
ふるさと納税は、自己負担2,000円で済む寄附額に上限があり、年収・家族・ほかの控除で変わります。
2026年分の目安を、総務省の計算式と2026年分の税のきまりでこのサイトが計算し、早見表にしました。
結論:上限は「住民税の2割」をもとに決まる
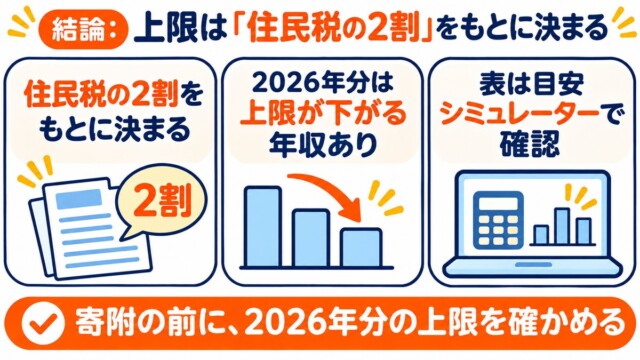
上限は、おもに住民税の所得割の2割をもとに決まる
- 2026年分は、所得税の基礎控除が上がったため、前の表より上限が低くなる年収がある
- 表は目安。寄附の前に、2026年分に対応したシミュレーターで確かめる
2026年分の早見表(年収・家族別)
自己負担2,000円で済む寄附額の目安を、年収と家族の形で一覧にした
自己負担2,000円で済む寄附額の目安です(単位:万円)。
| 給与収入 | 独身・共働き | 夫婦 | 共働き+大学生 | 夫婦+高校生 | 夫婦+大学生+高校生 |
|---|---|---|---|---|---|
| 300万円 | 2.8 | 1.9 | 1.4 | 1.1 | − |
| 350万円 | 3.4 | 2.6 | 2.2 | 1.8 | 0.5 |
| 400万円 | 4.2 | 3.3 | 2.9 | 2.5 | 1.2 |
| 450万円 | 4.9 | 4.1 | 3.7 | 3.3 | 2.0 |
| 500万円 | 5.7 | 4.9 | 4.4 | 4.0 | 2.8 |
| 550万円 | 6.9 | 5.7 | 5.4 | 4.8 | 3.5 |
| 600万円 | 7.7 | 6.9 | 6.2 | 5.7 | 4.3 |
| 650万円 | 8.5 | 7.7 | 7.4 | 6.8 | 5.3 |
| 700万円 | 10.8 | 8.6 | 8.3 | 7.8 | 6.6 |
| 750万円 | 11.8 | 10.9 | 9.2 | 8.7 | 7.6 |
| 800万円 | 12.9 | 12.0 | 11.6 | 11.0 | 8.5 |
| 850万円 | 14.0 | 13.1 | 12.7 | 12.1 | 9.4 |
- 給与収入は、寄附する本人1人の年収です
- 「共働き」は配偶者控除・配偶者特別控除を受けていない人、「夫婦」は配偶者に収入がない人です
- 「高校生」は16〜18歳、「大学生」は19〜22歳の、収入のない子です。「共働き+高校生」は「夫婦」と同じ額です
- 中学生以下の子は、扶養控除がないので、表の前提では上限に影響しません(国税庁)。収入が低いと、子の数で住民税がかからなくなることはあります(地方税法)
- 前提:給与収入だけ・社会保険料は給与収入の15%・ほかの控除なし(総務省の前の表と同じ)。年金・事業の収入がある人は違います。千円未満は切り捨て
- 表は年収850万円までです。それより高い年収や、表と違う条件の人は、記事の下のシミュレーターで確かめましょう(2026年分に対応しているかも見てください)
- 「−」は、計算した上限が3,000円に届かないところです。上限が小さい人は、ふるさと納税をしないほうがいい人は?も見てください
- 上限も自己負担2,000円も、1月〜12月の寄附の合計で考えます(総務省)
2026年分は何が変わった?
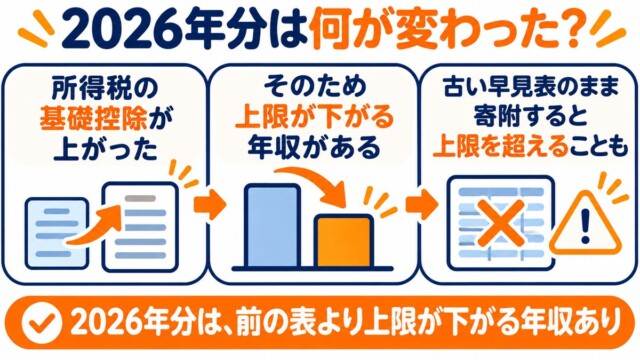
所得税の基礎控除が上がり、前の表より上限が下がる年収がある
所得税の基礎控除は、2025年・2026年の税制改正で上がり、2026年分は合計所得金額489万円以下なら104万円です(国税庁)。
住民税の基礎控除は43万円(合計所得金額2,400万円以下)のままです。
上限の式の「所得税率」は、住民税の課税所得から、人的控除の差と、所得税の基礎控除の引上げ分(48万円を超える額)を引いた金額で決めます(地方税法)。
そのため、この税率が1段下がる人は、上限も下がります。
| 独身・共働き | 前の表 | 2026年分 |
|---|---|---|
| 年収450万円 | 5.2万円 | 4.9万円 |
| 年収500万円 | 6.1万円 | 5.7万円 |
| 年収650万円 | 9.7万円 | 8.5万円 |
古い早見表のまま寄附すると、上限を超えることがあります。
上限の計算のしかた
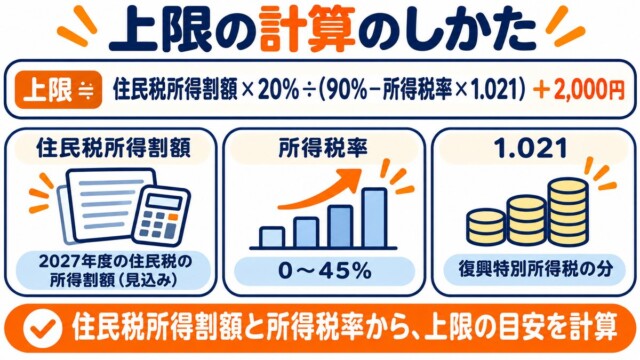
住民税の所得割額と所得税率から、上限の目安を計算する
上限 ≒ 住民税所得割額 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円
- 住民税所得割額:2026年の所得で決まる、2027年度の住民税の所得割額(調整控除のあと)。寄附の時点では決まっていないので、見込みで計算します
- 所得税率:0〜45%。上の決め方なので、実際の所得税の税率と違うことがあります(総務省)。1.021は、復興特別所得税の分です
源泉徴収票はいつの分の、どこを見る?
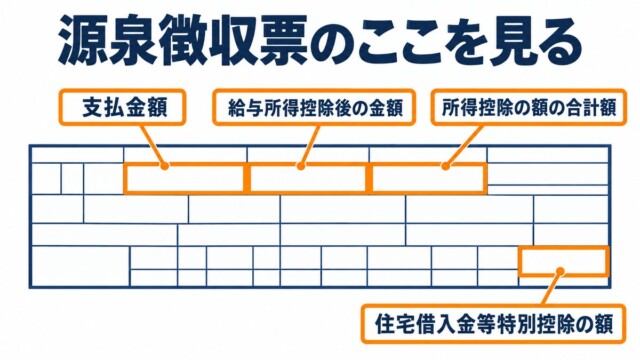
支払金額・給与所得控除後の金額・所得控除の合計額の3か所を見る
シミュレーターの詳細版では、源泉徴収票の「支払金額」「給与所得控除後の金額(調整控除後)」「所得控除の額の合計額」を入れます。
このうち、あとの2つは、年末調整をした人の源泉徴収票にだけ書かれます(国税庁)。
住宅ローン控除を受ける人は「住宅借入金等特別控除の額」、医療費控除などがある人はその控除額も入れます(楽天ふるさと納税の詳細版の例)。
2026年分の上限は、2026年の収入や控除で決まります。
2026年分の源泉徴収票は、翌年1月31日までに受け取るものなので、寄附の前には手元にないことが多いです(所得税法)。
そのため、ふつうは去年(2025年分)の源泉徴収票を目安にします。
今年の収入が去年と変わりそうなら、その分を見込んで、少し余裕をもって寄附しましょう。
「上限」と「寄附できる額」はちがう
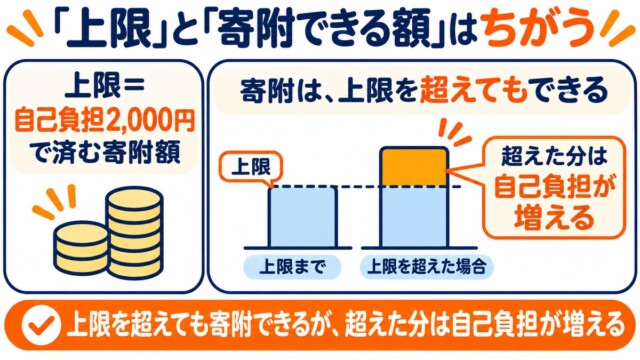
上限を超えても寄附できるが、超えた分は自己負担が増える
寄附は、上限を超えてもできます。
ただし、超えた分は全額は控除されず、自己負担が2,000円より増えます(総務省)。
超えた分も住民税の基本分は控除され、確定申告なら所得税からも控除されます(それぞれ下の上限まで)。
この記事の「上限」は、自己負担2,000円で済む寄附額のことです。
控除の対象になる寄附額には、ほかの寄附と合わせて、所得税は総所得金額等の40%、住民税(基本分)は30%という上限もあります。
上限が変わる人
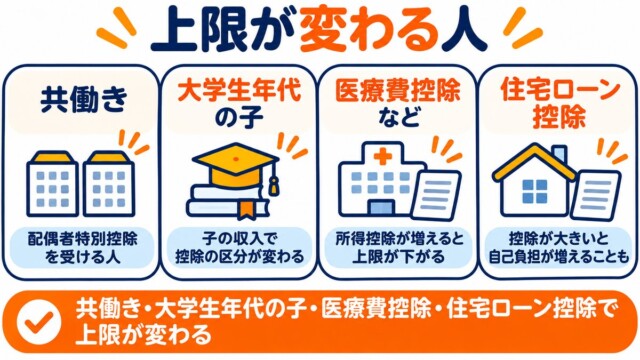
共働き・大学生年代の子・医療費控除・住宅ローン控除で上限が変わる
- 共働き:配偶者特別控除を受ける人は、「夫婦」と「独身・共働き」の間くらいです(共働きの寄附)
- 大学生年代の子:2026年分の所得税では、子の収入が給与だけなら、給与収入136万円以下で特定扶養控除、136万円超197万円以下で特定親族特別控除です。どちらになるかで上限も変わります
- 医療費控除・iDeCoなど:所得控除が増えると住民税が減り、上限も下がります(医療費控除とふるさと納税・iDeCoとふるさと納税)
- 住宅ローン控除を受ける人:控除が大きいと、確定申告の年は表の範囲でも自己負担が増えることがあります。ふるさと納税と住宅ローン控除の併用 を見てください
- 給与のほかに収入がある人など:副業・年金・個人事業主・株・NISA・転職・退職の記事を見てください
これから寄附する人は
寄附の前に、サイトのシミュレーターで2026年分の上限を確かめる
楽天ふるさと納税などのサイトでは、控除の上限をシミュレーション(計算)できます。
寄附の前に、2026年分の上限を確かめましょう。
どのサイトで寄附するか迷ったら、ふるさと納税サイトの選び方・比べ方を見てください。
よくある質問
ワンストップ特例でも確定申告でも、上限の決まり方は同じ
Q. ワンストップ特例と確定申告で、上限は変わりますか?
上限の決まり方は同じです。
ワンストップ特例では所得税からの控除はなく、その分も含めて、控除はすべて翌年度の住民税から引かれます(総務省)。
使える条件は 年末調整とワンストップ特例 へ。
まとめ
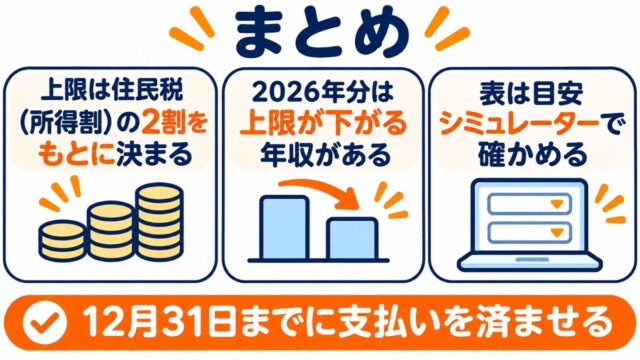
表は目安にしてシミュレーターで確かめ、12月31日までに支払う
- 上限は、おもに住民税(所得割)の2割をもとに決まる
- 2026年分は、所得税の基礎控除の引上げで、前の表より低い年収がある
- 表は目安。シミュレーターで確かめ、少し余裕をもつ
2026年分にするには、12月31日までに支払いを済ませます。
くわしくは ふるさと納税の期限はいつまで? を見てください。
コメント