※この記事には広告(PR)が含まれています。
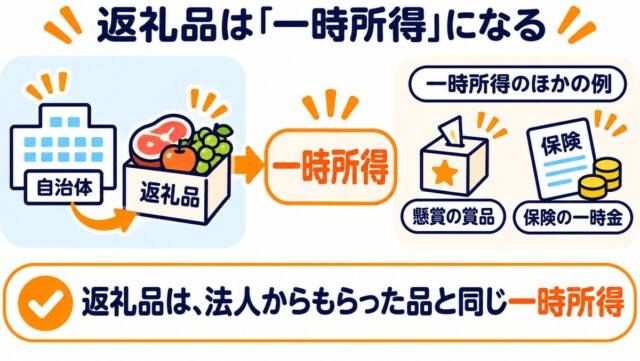
ふるさと納税の返礼品は、税金の上では「一時所得」になります(国税庁)。
ほかの一時所得と合わせて1年で50万円までなら、税金はかかりません。
ふつうの寄附なら心配はいりませんが、寄附が多い人や、生命保険の満期金を受け取った年は注意が必要です。
数え方と手続きをまとめました。
返礼品は「一時所得」になる
返礼品は、法人からもらった品と同じ一時所得
国税庁は、返礼品を受け取って得た利益を「一時所得」としています。
税金がかからない所得(非課税所得)のどれにも当たらず、自治体は法律の上で法人なので、法人から贈られた品にあたるためです(国税庁)。
一時所得には、ほかに次のようなものがあります(国税庁)。
- 懸賞や福引きの賞金品
- 競馬や競輪の払戻金
- 生命保険の一時金や、損害保険の満期返戻金
返礼品は、これらと合わせて、1年分をまとめて数えます。
一時所得の合計が50万円までなら、税金はかからない
ほかの一時所得と合わせて、年50万円までなら課税なし
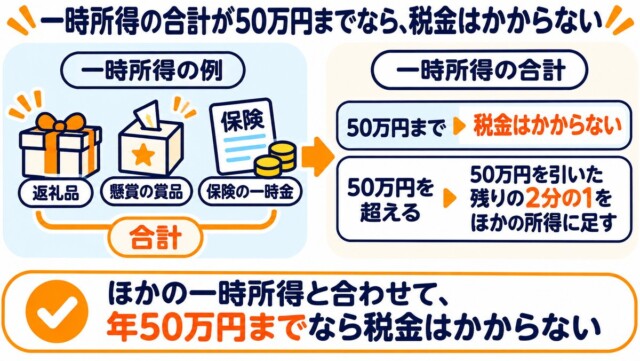
一時所得には、最高50万円の特別控除があります(国税庁)。
返礼品を含む一時所得の収入の合計が、その年に50万円を超えなければ、税金はかかりません(国税庁)。
国税庁の例でも、3,000円ほどの特産品で、ほかに一時所得がなければ、課税はないとしています。
50万円を超えると、次のように計算します(国税庁)。
| 一時所得の収入の合計 | 税金 |
|---|---|
| 50万円まで | かからない |
| 50万円を超える | 50万円を引いた残りの2分の1を、給与などほかの所得に足して計算 |
たとえば、ほかに一時所得がなく、返礼品が60万円の年は、50万円を引いた10万円の2分の1、5万円がほかの所得に足されます。
収入を得るために直接かかった額があれば、先に引きます(国税庁)。
住民税の所得も、同じ数え方です(地方税法)。
返礼品の金額は、自治体が用意にかけた額で数える
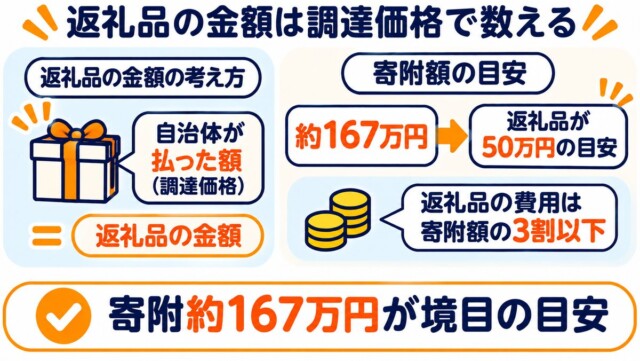
金額は調達価格。寄附約167万円が境目の目安
返礼品の金額は、自治体が返礼品を用意するのに実際に払った額(調達価格)で数えます(国税不服審判所の裁決)。
送料も含めて業者に払っている場合は、送料も入ります。
「広告の景品と同じく、6割で数えるべきだ」という主張は、認められませんでした。
返礼品を用意する費用は、寄附額の3割以下と決まっています(地方税法)。
ほかに一時所得がなければ、受け取った返礼品の寄附額が約167万円(50万円÷3割)を超えるころが、50万円の境目の目安です。
送料を含む品や、3割より安い品もあるので、目安として見てください。
何年分になる?返礼品を受け取った年で数える
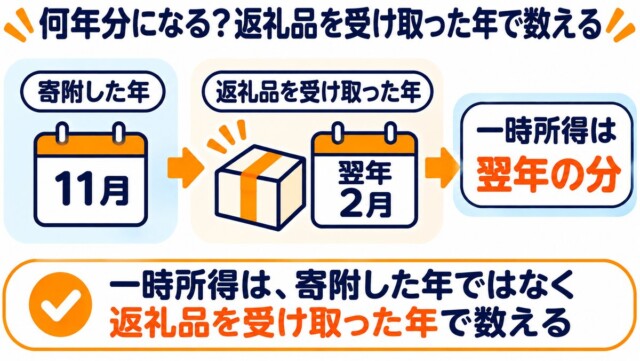
寄附した年ではなく、返礼品を受け取った年の分
返礼品は、寄附した年ではなく、実際に受け取った年の一時所得になります(国税庁)。
たとえば11月に寄附して、翌年2月に届いた品は、翌年の分です。
届いた日がわからない品について、国税不服審判所は、1〜11月に発送された品はその年に届いたものと認めました。
一方、寄附金の控除は、寄附した年の分で受けます(所得税法)。
年末の寄附や、届くのが遅い季節の品は、寄附の年と返礼品の年がずれることがあります。
いつ届いたかがわかるよう、届いた日を控えておくと安心です。
50万円を超えた年は、確定申告をするのが確実
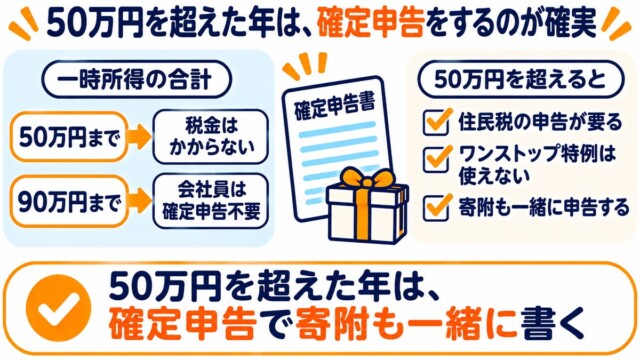
会社員は90万円まで確定申告不要でも、住民税の申告は要る
給与を1か所から受ける一般的な会社員は、一時所得の合計が90万円を超えなければ、確定申告はいりません(国税庁)。
50万円を引いた残りの2分の1が、20万円以下になるためです。
給与が2,000万円を超える人や、給与を2か所以上から受ける人などは、別の決まりです(国税庁)。
たとえば、生命保険の満期金のもうけ(保険金−払った保険料)が60万円、返礼品が30万円の年は、合計90万円です。
50万円を引いた40万円の2分の1、20万円がほかの所得に足されます。
20万円以下なので、確定申告はいりません。
ただし、一時所得の合計が50万円を超えると、確定申告がいらなくても住民税の申告が要ります(地方税法)。
住民税の申告が要る人は、ワンストップ特例を使えません(地方税法)。
そのため、50万円を超えた年は、ふるさと納税の控除を確定申告で受け、一時所得もいっしょに書くのが確実です。
確定申告をすると、ワンストップ特例を申請した分も含めて、すべての寄附を書きます(国税庁)。
医療費控除などで確定申告をするときも、一時所得はあわせて書きます(国税庁)。
副業で同じことが起きるときの考え方は20万円以下でも、ワンストップ特例は使えない、書き方はふるさと納税の確定申告のやり方を見てください。
申し込みに使えるサイトの例です(広告のリンクです)。
まとめ
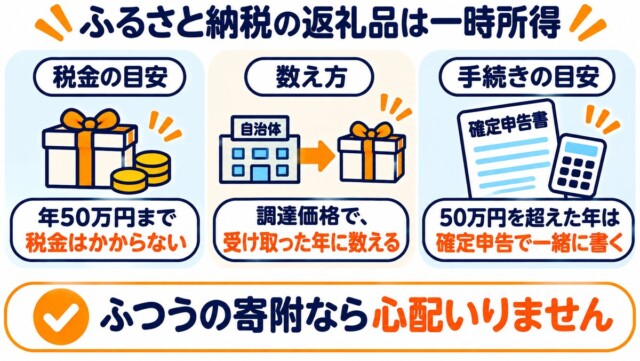
ふるさと納税の返礼品は一時所得で、懸賞の賞品や生命保険の満期金などと合わせて、1年で50万円までなら税金はかかりません。
金額は自治体の調達価格で、寄附した年ではなく受け取った年に数えます。
返礼品だけで50万円を超えるのは、寄附がかなり多い人です。
50万円を超えた年は、会社員でも住民税の申告が要り、ワンストップ特例は使えないので、確定申告で寄附もいっしょに書きましょう。
コメント