※この記事には広告(PR)が含まれています。
個人事業主・自営業の人も、ふるさと納税で税金の控除を受けられます。
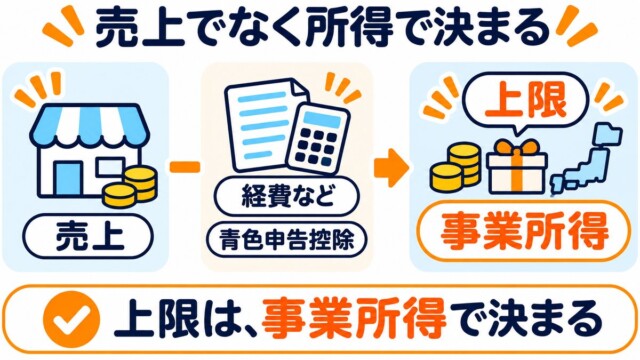
上限は売上ではなく、経費などを引いた事業の所得で決まります。
事業所得ごとの上限の目安と、経費にできるか、確定申告のやり方をまとめました。
フリーランスで事業所得の人も同じです。
個人事業主の上限は、売上ではなく所得で決まる
売上から経費などを引いた所得で、上限が決まる
ふるさと納税の上限は、住民税の所得割額をもとに決まります(総務省)。
個人事業主の所得割は、売上ではなく、事業の所得から計算します。
事業所得は、売上などの収入から必要経費を引いた額です(国税庁)。
青色申告の人は、さらに青色申告特別控除(65万円・55万円・10万円)を引きます(国税庁)。
住民税の所得も、同じように数えます(地方税法)。
そこから、国民健康保険料・国民年金保険料や、小規模企業共済・iDeCoの掛金などを引いた額に、住民税がかかります(国税庁・地方税法)。
会社員向けの早見表は給与収入の前提なので、そのままは使えません。
会社員で副業の所得がある人は、副業がある人のふるさと納税を見てください。
事業所得ごとの上限の目安
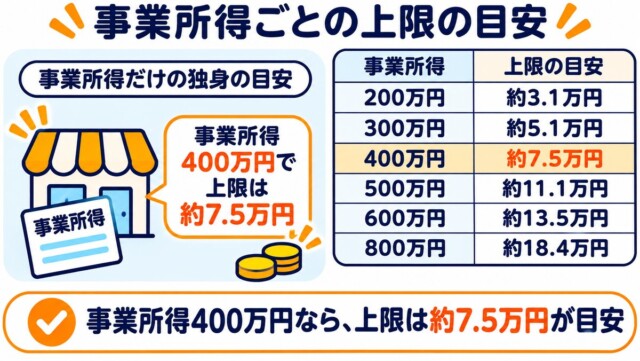
事業所得400万円なら、上限は約7.5万円が目安
事業所得だけの独身の人の、2026年分の上限の目安です(このサイトの試算)。
| 事業所得 | 上限の目安 |
|---|---|
| 200万円 | 約3.1万円 |
| 300万円 | 約5.1万円 |
| 400万円 | 約7.5万円 |
| 500万円 | 約11.1万円 |
| 600万円 | 約13.5万円 |
| 800万円 | 約18.4万円 |
給与の人と同じ式で、給与所得の代わりに事業所得を使って計算しました。
事業所得は、青色申告特別控除を引いたあとの額です。
社会保険料は所得の15%としました(国民健康保険料は市区町村で違います)。
同じ事業所得でも、社会保険料などの控除が多いほど、上限は下がります。
家族や、ほかの控除があると変わります。
前年の確定申告書の控え、今年の売上と経費の見込み、青色申告特別控除の額、家族に払う専従者給与、国民健康保険料・国民年金保険料の額を用意し、事業所得を入れられるシミュレーターで確かめましょう。
計算のしかたは上限の計算のしかたにまとめています。
個人事業主の所得は、12月31日までの売上と経費で決まります(国税庁)。
年の途中は、前年の確定申告書の所得と今年の見込みで上限を出し、少なめに寄附すると安心です。
赤字などで住民税の所得割がかからない年は、控除がほとんど受けられません(税金をほとんど納めていない人)。
青色申告特別控除で、上限は下がる
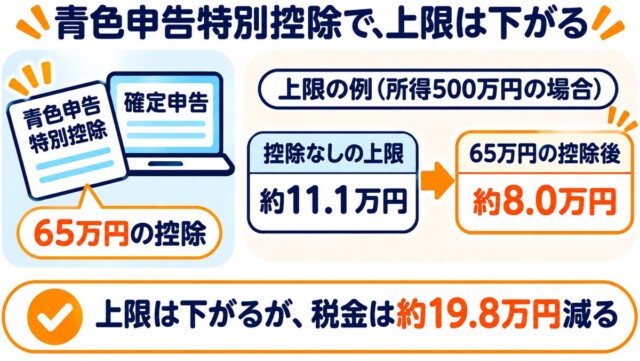
65万円の控除で上限は下がるが、税金はもっと減る
青色申告特別控除で所得が減ると、住民税の所得割も減るので、上限も下がります。
55万円の控除は複式簿記での記帳と期限内の申告、65万円はさらに e-Tax で出すことなどが条件です(国税庁)。
たとえば売上から経費を引いて500万円の人なら、65万円の控除で、上限は約11.1万円から約8.0万円に下がります(社会保険料は75万円とした・このサイトの試算)。
この例では、上限の式の所得税率が20%から10%に変わるので、下がり幅が大きくなります。
それでも、所得税と住民税は合わせて約19.8万円減ります。
上限が下がるからといって、控除をやめると損をします。
小規模企業共済やiDeCoの掛金の控除も、住民税の所得割を減らすので、上限は少し下がります。
ふるさと納税は経費にならない。寄附金控除で受ける
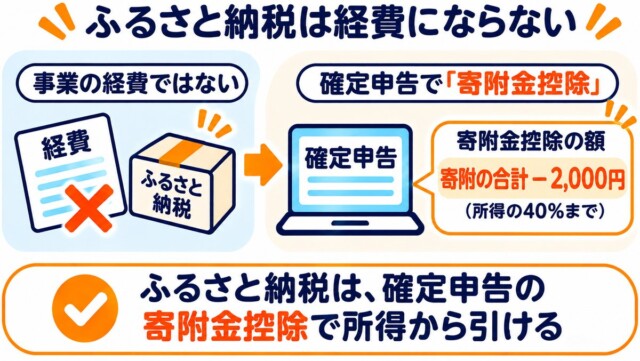
事業の経費ではなく、所得から引く寄附金控除
事業の経費(必要経費)は、売上を得るために直接かかった費用などです(所得税法)。
ふるさと納税は自治体への寄附なので、経費には入れません。
代わりに、確定申告で「寄附金控除」として所得から引きます(所得税法)。
寄附金控除は、その年の寄附の合計(所得の40%まで)から2,000円を引いた額です(所得税法)。
経費にならなくても、上限の中で寄附すれば、自己負担は2,000円で済みます。
確定申告で受ける。ワンストップ特例は使えない
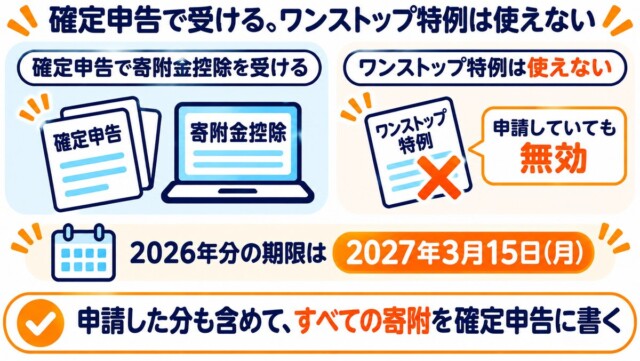
確定申告をするので、寄附もすべて確定申告に書く
所得の合計が所得控除の合計を超え、所得税がかかる人は、確定申告が必要です(国税庁)。
確定申告をする人は、ワンストップ特例を使えません(国税庁)。
所得税がかからない年も、事業の所得があれば住民税の申告が要るので、ワンストップ特例は使えません(地方税法)。
申請していても無効になるので、申請した分も含めて、すべての寄附を確定申告に書きます。
2026年分の期限は、2027年3月15日(月)です(国税庁)。
65万円・55万円の青色申告特別控除も、期限までに出すことが条件です(国税庁)。
用意するものは確定申告で用意するもの、書き方はふるさと納税の確定申告のやり方を見てください。
申し込みに使えるサイトの例です(広告のリンクです)。
まとめ
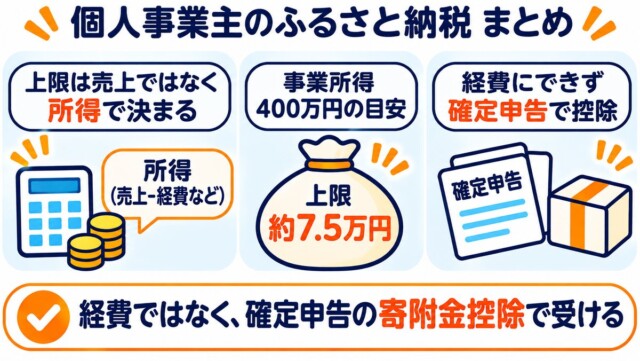
個人事業主・自営業の人のふるさと納税の上限は、売上ではなく、経費や青色申告特別控除、社会保険料などを引いた所得で決まります。
事業所得400万円の独身の人なら、約7.5万円が目安です(このサイトの試算)。
所得は年末に決まるので、前年の確定申告書と今年の見込みで、少なめに寄附しましょう。
ふるさと納税は経費にならず、確定申告の寄附金控除で受けます。
ワンストップ特例は使えません。
コメント