※この記事には広告(PR)が含まれています。
年金を受け取っている人も、ふるさと納税はできます。
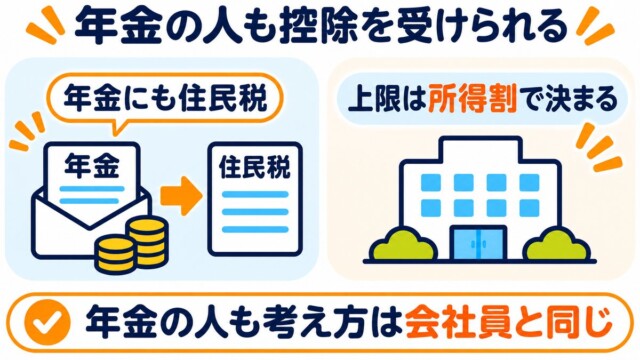
年金にも住民税がかかるので、住民税を納めていれば控除を受けられます。
ただ、年金だけの人の上限は、会社員より小さくなりがちです。
年金が少なく住民税の所得割がかからない人は、控除がありません。
上限の目安と、手続きの選び方をまとめました。
年金の人も控除を受けられる。上限は住民税の所得割で決まる
年金にも住民税がかかり、その所得割で上限が決まる
国民年金や厚生年金などの公的年金は、税金の上では雑所得です。
過去の勤務で会社から受け取る年金(企業年金)も、公的年金等に入ります(国税庁)。
所得は、年金の収入から公的年金等控除を引いた額です(国税庁)。
65歳以上なら、年金の収入が330万円未満のとき、控除は110万円です。
住民税も、この所得にかかります(地方税法)。
ふるさと納税の上限は、住民税の所得割額をもとに決まるので、年金の人も考え方は会社員と同じです。
計算のしかたは上限の計算のしかたにまとめています。
給与もある人は、給与と年金の所得を合わせた所得で決まります。
年金が年155万円以下(65歳以上・単身)なら、控除はない
所得割がかからない人は、寄附がそのまま負担になる
単身の人は、所得が45万円以下なら、住民税の所得割がかかりません(地方税法)。
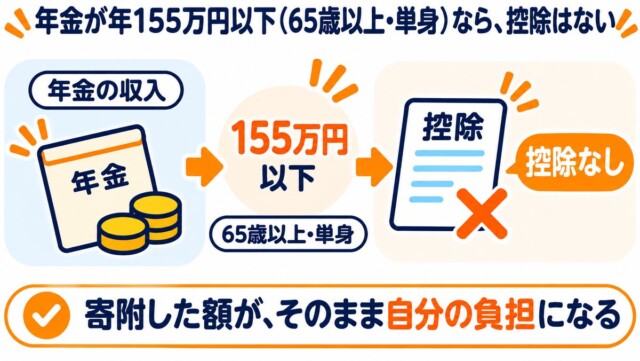
年金だけなら、65歳以上は年金の収入が155万円以下、65歳未満は105万円以下です。
65歳以上は控除の110万円、65歳未満は60万円を引くと、所得が45万円になる線です(国税庁)。
このとき、所得税もかからないので、ふるさと納税の控除はありません。
寄附した額が、そのまま自分の負担になります。
配偶者や扶養する家族がいる人は、この線が上がります。
年金だけの人の上限の目安(65歳以上・単身)
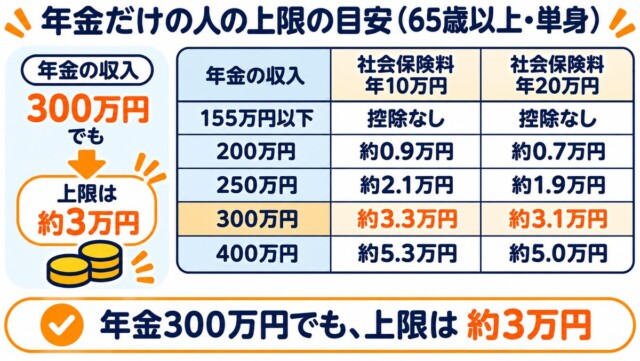
年金300万円でも、上限は約3万円
65歳以上・単身で、収入が年金だけの人の、2026年分の上限の目安です(このサイトの試算)。
社会保険料は人によって違うので、2つの例で計算しました。
| 年金の収入 | 社会保険料 年10万円 | 社会保険料 年20万円 |
|---|---|---|
| 155万円以下 | 控除なし | 控除なし |
| 200万円 | 約0.9万円 | 約0.7万円 |
| 250万円 | 約2.1万円 | 約1.9万円 |
| 300万円 | 約3.3万円 | 約3.1万円 |
| 400万円 | 約5.3万円 | 約5.0万円 |
65歳未満の人は、年金の控除が小さいので、同じ年金でも上限は大きくなります(年金200万円・社会保険料 年10万円で約1.7万円)。
ほかの控除(医療費控除・生命保険料控除など)があると、上限は下がります。
上限を超えると、超えた分の多くは控除されず、自己負担が増えます。
上限が小さいときは、返礼品も小さくなります。
返礼品は寄附額の3割までなので、寄附が7,000円なら2,100円までです(総務省)。
住民税の通知書の所得割額から、上限を出す
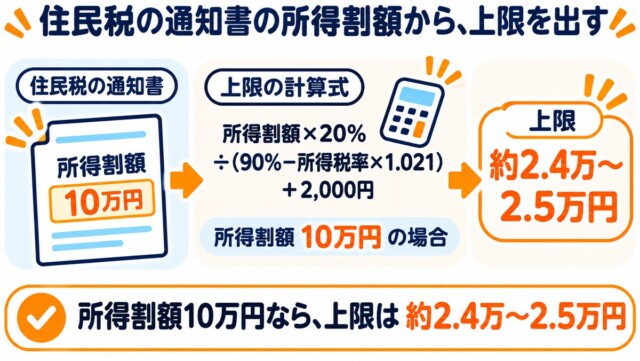
所得割額10万円なら、上限は約2.4万〜2.5万円
年金の額が去年とほぼ同じなら、今年届いた住民税の通知書(2025年の所得の分)の所得割額が目安になります。
ふるさと納税などで引かれる前の所得割額を使います。
上限は「所得割額×20%÷(90%−所得税率×1.021)+2,000円」で出せます(総務省)。
年金だけで年400万円以下の単身の人なら、この所得税率は0%か5%です。
所得割額が10万円なら、上限は約2.4万〜2.5万円です。
2026年分は所得税の基礎控除が上がったので、この所得税率が5%から0%に下がる人がいます。
その人は、上限が少し下がります(地方税法)。
通知書の見方は控除の確かめ方を見てください。
確定申告をしない人は、ワンストップ特例も使える
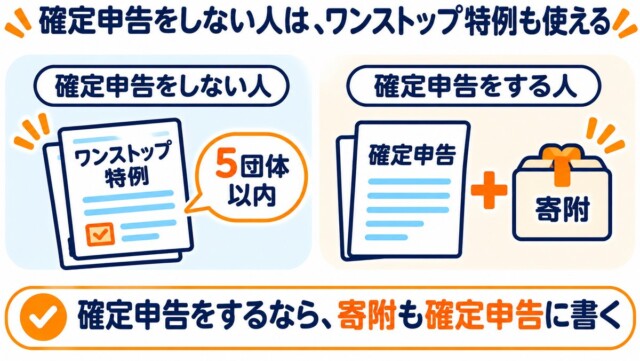
確定申告をするなら、寄附も確定申告に書く
年金の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告をしなくてよい決まりがあります(国税庁)。
この人は、住民税の申告も要らなければ、寄附先が5団体以内のときワンストップ特例を使えます(地方税法)。
くわしくはワンストップ特例を使える人にまとめています。
年金以外の所得が20万円以下でも、住民税の申告が要る場合があります(国税庁)。
そのときはワンストップ特例を使えないので、確定申告で寄附を書きます。
年金の収入が400万円を超える人などは、この決まりを使えず、税金が残れば確定申告が要ります(国税庁)。
医療費控除などで確定申告をすると、ワンストップ特例の申請は無効になります。
そのときは、寄附もすべて確定申告に書きます(国税庁)。
やり方はふるさと納税の確定申告を見てください。
申し込みに使えるサイトの例です(広告のリンクです)。
まとめ
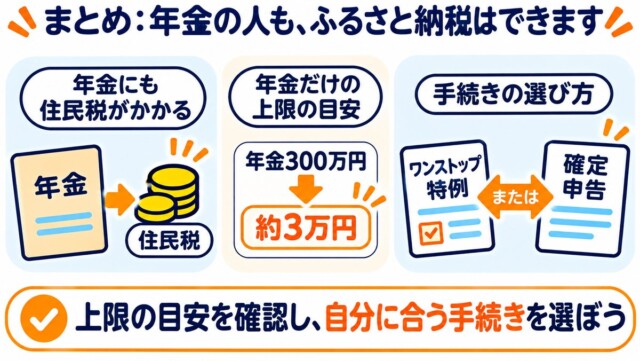
年金を受け取っている人も、住民税の所得割を納めていれば、ふるさと納税で控除を受けられます。
65歳以上・単身で年金だけなら、年155万円以下は控除がなく、年300万円でも上限は約3万円です。
今年の住民税の通知書の所得割額から、上限を出しておきましょう。
確定申告をしない人はワンストップ特例も使えますが、医療費控除などで確定申告をするなら、寄附も確定申告に書きます。
コメント