※この記事には広告(PR)が含まれています。
転職や退職をした年も、ふるさと納税はできます。
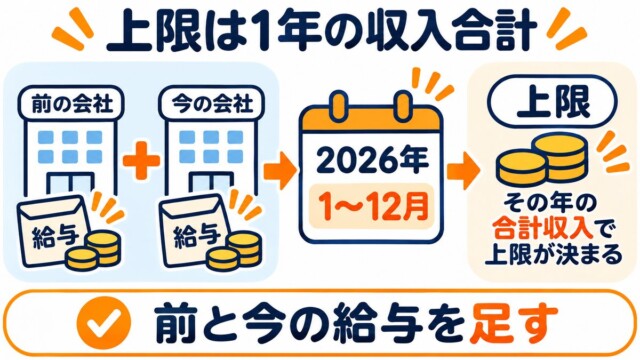
上限は、その年1月〜12月の収入の合計で決まります。
年の途中で退職すると、その年の給与が減るので、上限も下がります。
退職金や失業保険は、上限を増やしません。
上限の目安と、年末調整を受けたかどうかで変わる手続きをまとめました。
転職・退職した年の上限は、1〜12月の収入の合計で決まる
前の会社と今の会社の給与を足して考える
2026年に寄附した分の上限は、2026年1月〜12月の所得で決まります(総務省)。
控除されるのは、2027年度の住民税などです。
転職した年に払う住民税は、前の年の所得の分なので、その年の上限とは別に考えます。
転職した年は、前の会社と今の会社の給与を足した見込みで、上限を考えます。
去年の源泉徴収票の金額で考えると、収入が減った年は上限を超えやすくなります。
計算のしかたは上限の計算のしかたにまとめています。
2026年分は所得税の基礎控除などが変わったので、2026年分に対応したシミュレーターで確かめましょう。
年の途中で退職したときの上限の目安
6月末に退職すると、上限は半分以下になる
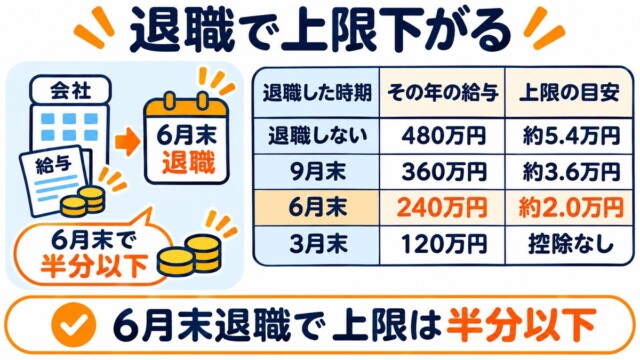
独身で月給40万円(ボーナスなし)の会社員が、年の途中で退職し、その年は再就職しないときの、2026年分の上限の目安です(このサイトの試算)。
| 退職した時期 | その年の給与 | 上限の目安 |
|---|---|---|
| 退職しない | 480万円 | 約5.4万円 |
| 9月末 | 360万円 | 約3.6万円 |
| 6月末 | 240万円 | 約2.0万円 |
| 3月末 | 120万円 | 控除なし |
退職したあとに自分で払う国民健康保険料・国民年金の保険料は、入れていません。
これを入れると、上限はさらに下がります。
月給50万円なら、退職しないと約7.7万円、6月末に退職すると約2.8万円です。
上限を超えると、超えた分の多くは控除されず、自己負担が増えます。
転職で給与が下がる人も、同じように上限が下がります。
退職金と失業保険は、上限に入らない
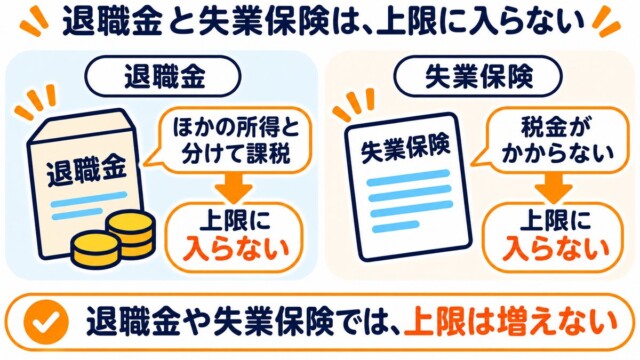
退職金や失業保険では、上限は増えない
会社から受け取るふつうの退職金(一時金)の住民税は、ほかの所得と分けて、受け取るときに引かれます(分離課税・地方税法)。
ふるさと納税の住民税の控除は、この退職金の分からは引かれません。
なので、退職金を受け取っても、上限は増えません。
退職金の所得税も、ほかの所得と分けて計算します。
「退職所得の受給に関する申告書」を会社に出していれば、源泉徴収で済み、確定申告は原則要りません(国税庁)。
企業年金を年金の形で受け取るときは雑所得になり、上限のもとになる所得に入ります(年金をもらっている人の上限)。
失業保険(雇用保険の基本手当など)には、税金がかかりません(雇用保険法)。
所得に入らないので、上限も増えません。
年末調整を受けたかどうかで、手続きが変わる
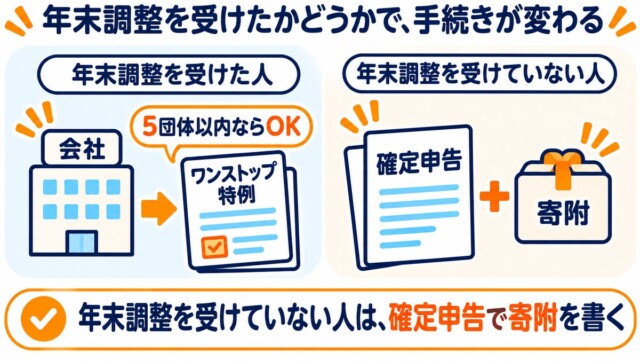
年末調整を受けていない人は、確定申告で寄附を書く
同じ年に再就職した人は、原則として、新しい会社で前の会社の給与も含めて年末調整を受けます(国税庁)。
そのために、前の会社の源泉徴収票を新しい会社に出します。
出せないと年末調整を受けられず、確定申告が要ります(国税庁)。
年末調整を受けて確定申告をしない人は、寄附先が5団体以内ならワンストップ特例も使えます(ワンストップ特例を使える人)。
年の途中で退職して年内に再就職しなかった人は、年末調整を受けられません(12月の給与を受け取ってから退職した人は、その会社で受けられます)。
所得税が納め過ぎのことがあり、翌年から5年以内に確定申告をすれば戻ります(国税庁)。
年末調整を受けていない人は、ワンストップ特例の対象になりません(地方税法・広島市)。
確定申告をすれば住民税の申告は要らないので、確定申告で寄附もすべて書きます(ふるさと納税の確定申告)。
退職金を受け取った年に確定申告をするときは、退職所得の金額も書きます(国税庁)。
迷うときは、確定申告で寄附を書けば控除を受けられます。
退職した翌年に収入がないと、その年の寄附は控除されない
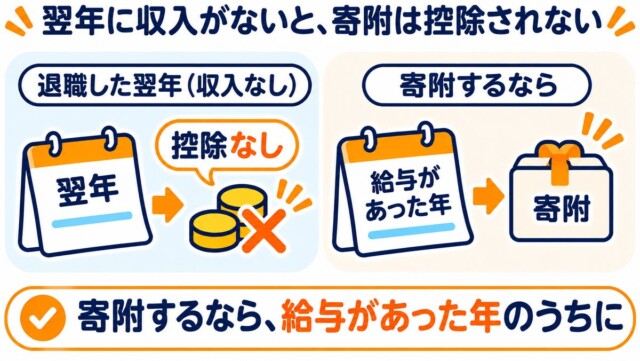
寄附するなら、給与があった年のうちに
住民税は前の年の所得にかかるので、退職した翌年も、退職した年の所得の分の住民税がかかります。
でも、翌年に寄附した分の控除は、翌年の所得で決まります(総務省)。
翌年に無職で所得が少なく、住民税の所得割がかからなければ、控除はありません(地方税法)。
単身なら、所得が45万円以下のとき所得割がかかりません。
寄附した額が、そのまま自分の負担になります。
退職した年の寄附なら、退職した年の所得の分の住民税から控除されます。
寄附するなら、退職した年のうちに、その年の上限の中で寄附しましょう。
申し込みに使えるサイトの例です(広告のリンクです)。
まとめ
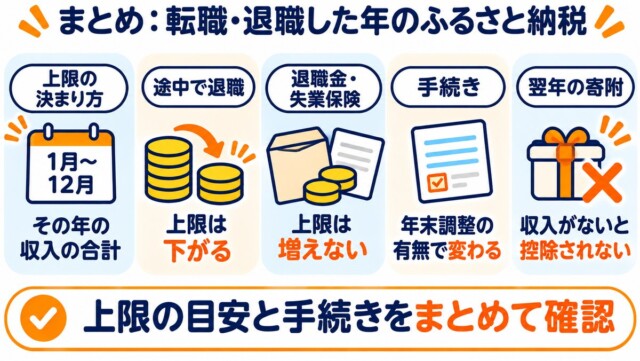
転職・退職した年のふるさと納税の上限は、その年1月〜12月の収入の合計で決まります。
年の途中で退職すると上限は下がり、6月末の退職なら半分以下になることもあります。
退職金や失業保険は、上限を増やしません。
年末調整を受けていない人は、確定申告で寄附も書きます。
退職した翌年に収入がないときは、その年の寄附は控除されないので気をつけましょう。
コメント