※この記事には広告(PR)が含まれています。
住宅ローン控除を受けていても、ふるさと納税はできます。
1年目と2年目からでは手続きが変わります。
控除が大きい人は、寄附額にも注意が要ります。
2026年分を、国税庁・総務省の案内と法律で確かめてまとめました。
結論:併用できる。1年目は確定申告にまとめる
- ふるさと納税と住宅ローン控除は、同じ年に両方受けられる
- 住宅ローン控除の1年目は確定申告。ふるさと納税もすべて確定申告に書く(ワンストップ特例は使えない)
- 会社員などは2年目から年末調整で住宅ローン控除を受けられる。ふるさと納税はワンストップ特例も使える
- 住宅ローン控除を引ききれない人は、確定申告の年に自己負担が2,000円より増えることがある
1年目:ワンストップ特例は使えない
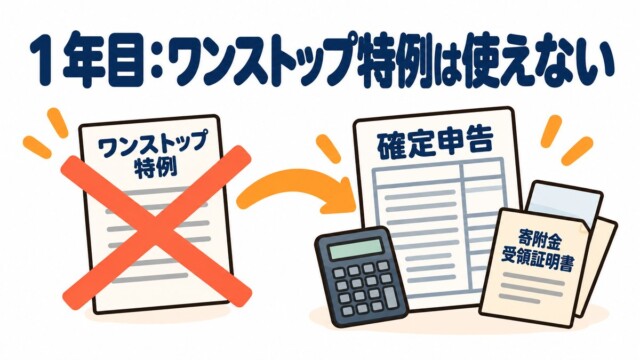
住宅ローン控除を受ける最初の年は、確定申告が必要です(国税庁)。
2026年に入居した人は、2026年分が1年目です。
確定申告の期限は2027年3月15日(月)です。
確定申告をすると、その年に出したワンストップ特例の申請は、すべてなかったものになります(地方税法)。
申請書を出した寄附も含めて、2026年のふるさと納税をすべて確定申告に書きましょう。
寄附金受領証明書か、国税庁長官が指定したサイトの運営会社が出す「寄附金控除に関する証明書」を用意します。
確定申告のやり方は、ふるさと納税の確定申告はいつまで?にまとめています。
2年目から:年末調整とワンストップ特例
会社員などは、2年目からは年末調整で住宅ローン控除を受けられます(国税庁)。
ただ、年末調整ではふるさと納税の控除は受けられません。
ほかに確定申告をしない人で、寄附先が5自治体以内なら、ワンストップ特例を使えます。
使える人とやり方は、ワンストップ特例とは?にまとめています。
ワンストップ特例の申請書の期限は、寄附した翌年の1月10日が基本です。
2027年は10日が日曜・11日が祝日で、扱いが自治体で分かれるので、早めに出しましょう。
くわしくは ワンストップ特例申請書の期限 と 年末調整とワンストップ特例 を見てください。
住宅ローン控除のしくみ(2026年)
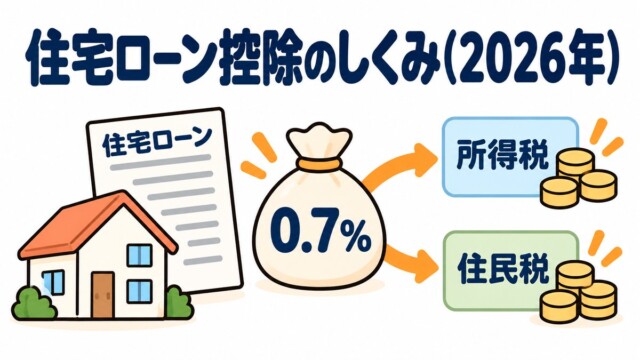
住宅ローン控除は、年末のローン残高などの0.7%(2022年以降の入居は原則)を、所得税から引く制度です。
所得税で引ききれない分は、翌年度の住民税から引かれます。
住民税から引ける額には上限があります(総務省)。
| 入居した年 | 住民税から引ける上限 |
|---|---|
| 2022年以降など | 所得税の課税所得などの5%(最高9.75万円) |
| 2014〜2021年(消費税8%・10%で取得) | 7%(最高13.65万円) |
1年の控除額の上限は、住宅の種類と入居した年で変わります(国税庁)。( )
は子育て世帯など(本人か配偶者が40歳未満の夫婦、19歳未満の扶養親族がいる人)です。
| 住宅 | 2024・2025年入居 | 2026年入居 |
|---|---|---|
| 新築:長期優良・低炭素 | 31.5万円(35万円) | 同じ |
| 新築:ZEH水準 | 24.5万円(31.5万円) | 同じ |
| 新築:省エネ基準 | 21万円(28万円) | 14万円(21万円) |
| 中古:長期優良・低炭素・ZEH水準 | 21万円 | 24.5万円(31.5万円) |
| 中古:省エネ基準 | 21万円 | 14万円(21万円) |
期間は13年です(2025年までに入居した中古は10年)。
中古の「その他の住宅」などは10年です。
くわしくは国税庁の No.1211-1(新築)・1211-2(買取再販)・1211-3(中古) へ。
寄附額の目安は変わる?
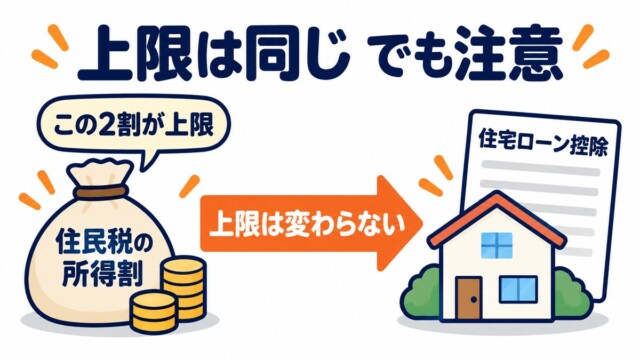
ふるさと納税の住民税の控除(特例分)は、住民税の所得割(調整控除のあと)の2割が上限です。
この2割は、住宅ローン控除を引く前の所得割で決まるので、住宅ローン控除で上限そのものは下がりません(地方税法)。
注意したいのは、確定申告の年に、住宅ローン控除を所得税でも住民税(上限まで)でも引ききれない人です。
ふるさと納税で減るはずの所得税が、もともと0円なので減らず、自己負担が増えることがあります。
おおまかな目安は「住宅ローン控除の1年分」>「住宅ローン控除の前の所得税」+「住民税から引ける上限」の人です。
計算例(おおよその計算)
前提:2022年以降の入居。
所得税の課税所得217.5万円(住宅ローン控除の前の所得税12万円・税率10%)、住民税から引ける上限9.75万円、寄附5万2,000円。
復興特別所得税を含み、特例分は所得割の2割の中とします。
| Aさん | Bさん | |
|---|---|---|
| 住宅ローン控除(1年分) | 21万円 | 31.5万円 |
| 引ききれない額 | なし | 9.75万円 |
| 自己負担(確定申告) | 約2,100円 | 約7,100円 |
| 自己負担(ワンストップ特例) | 約2,000円 | 約2,000円 |
Bさんは、確定申告だと所得税の分(約5,100円)が生かされません。
2年目から同じ条件でワンストップ特例を使えば、その分も住民税から引かれます(総務省)。
実際の額は人によって違うので、くわしくは市区町村の住民税の担当で確かめましょう(総務省)。
よくある質問
Q. 住宅ローン控除で所得税が0円です。
ふるさと納税は損ですか?
控除の多くは住民税から引かれるので、意味はあります。
ただ、Bさんのように引ききれない人は、確定申告の年は自己負担が増えることがあります。
住宅ローン控除の額も入れて試算してから決めましょう。
ほかに損しやすいケースは、ふるさと納税をしないほうがいい人は?にまとめています。
Q. 医療費控除やiDeCoもあるときは?
医療費控除は確定申告で受けるので、その年はワンストップ特例は使えません。
iDeCoの掛金のように所得から引く控除が増えると、寄附額の目安は下がります。
Q. 寄附先が6自治体以上あるときは?
ワンストップ特例は使えず、確定申告が必要です。
1年目と同じ扱いになります。
これから寄附する人は
寄附の前に、自己負担が2,000円で済む寄附額の目安を、各サイトのシミュレーションで確かめましょう。
結果は目安です。
2026年分に対応した試算かも確かめてください。
目安の考え方は ふるさと納税の限度額 にまとめています。
まとめ
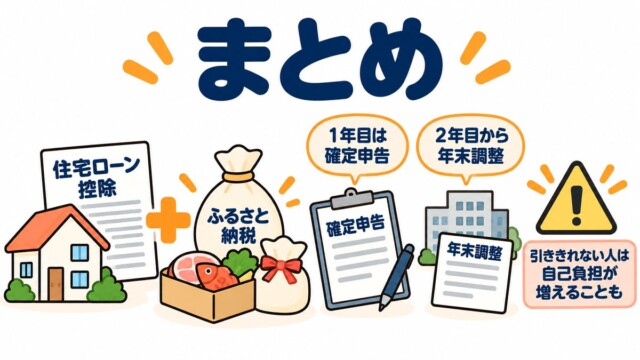
- 併用できる。1年目は確定申告で、ふるさと納税もすべて確定申告に書く
- 2年目からは年末調整。寄附先が5自治体以内ならワンストップ特例も使える
- 住宅ローン控除を引ききれない人は、確定申告の年に自己負担が増えることがある
寄附の締め切りは ふるさと納税の期限はいつまで? を見てください。
コメント
はじめまして
色々と参考にさせてもらってます。
私自身ふるさと納税は只今、勉強中です。
そこで、記事の中で疑問に思った所があります。
自分の例を挙げて説明されているところですが、
住民税 → 26万円-2万6千円-6万円
と、書いてあるので、ふるさと納税の上限額は住宅ローン控除するまえの住民税から算出されて あすが住宅ローン控除後の住民税から算出するのではないですか?そうしないと、住宅ローン控除ある人ない人関係なしにふるさと納税上限額が決定せれてしまうと思うので。確か、住宅ローン控除ある人の方がふるさと納税の恩恵は少ないときいているので。
勉強中の身であるので間違っていたらすいません
しんさん
コメントありがとうございます。
本件私も気になっていた箇所なので念のため、別の税務課へ連絡しましたところ記事内容は
間違いありませんでした。
調べた結果を追記しましたのでご参考ください。
追記ありがとうございました。
私の方でも確認取れました。
ただ、役所の方はあまり理解していないようであたふたしてました(笑)
しんさん
良かったです!意外と問い合わせすくないんでしょうね。
税金対策は漏れなく!ですね♪
あと、基本的にセイトさんと年収、住宅ローン等同じ状況ですが、住宅ローン控除で所得税を引ききっていると実質負担金2,000円でのふるさと納税はできないみたいですね。私の場合だと実質負担金5,000円位みたいです(税理士に聞きました)が、セイトさんもその位ですかね?
ていうか、これであってますかね?
しんさん
コメントありがとうございます。
税理士さんに聞いたのなら間違いはないと思います。5000円が妥当かはわかりませんが…。
ふるさと納税は厳密には住民税と所得税の部分で控除があるので、住宅ローン控除で所得税還付を受け納税額が0円になると、ふるさと納税の恩恵が減るということだと思います。(これが実質負担だと思う)
なので念の為、私もふるさと納税額は上限いっぱいから少し減らしていますよ。
2015年度からはフルで住民税控除なので、もう心配なくなりますね。
今まで確定申告しなきゃいけなかったのは所得税部分があったからですね~。
はじめまして
検索してこのページに辿り着き、色々と参考にさせてもらいました。
有難う御座います。
教えて頂きたい点があるのですが、計算式に数値を代入して、どこがどうなっていれば合っていると考えれば宜しいのでしょうか。
所得税15万円-来年請求額14万8千円=2千円=限度額ですか。
お忙しい中とは思いますが、アドバイスを頂けますと助かります。
ねんどさん
コメントありがとうございます。
結構ふるさと納税もしくみが複雑で迷いますよね。おまけに住宅ローンも併用となれば。
まずふるさと納税をした金額は翌年の住民税から請求が減ります。
所得税でなく「住民税」です。
総務省サイトより限度額です。
http://www.soumu.go.jp/main_content/000254926.pdf
住宅ローンと併用する場合は記事内にある私の家の例を見ていただけると助かりますが
分からない場合に追加の例を載せます。
所得税10万円
住民税10万円
住宅ローン控除5万円
年収300万円(独身:総務省のサイトより3万1千円が限度額)
ふるさと納税を3万1千円限度額いっぱいまで寄付したケース。
所得税 → 住宅ローン控除で5万円還付
住民税 → 10万円 – 3万1千円 = 6万9千円
上記6万9千円が来年の住民税の額になります。(3万1千円が減ります)
そして3万1千円に対してのお礼の品物が届くわけですねー。
これは住宅ローン控除は所得税側。ふるさと納税は住民税側となります。
厳密にはふるさと納税も所得税側から還付を受けますが、金額が少ないので今回は割愛しています。
先日質問した、ゆーみんです。早速のお返事ありがとうございました。
ところで、教えていただいた、ふるさとチョイスのデータにはめ込んだところ、101540円とでました。扶養は専業主婦なので、私と小学生の子供だけです。
ふるさとチョイスには去年の年収の730万(源泉徴収票)を元にしました。
去年の年収では730万ぐらいあったのですが、今年はたぶん600万ぐらいになると思うのです。
そこで、総務省の表の所で、今年の年収見込みの600万の年収の所の76000円で見た方がいいのかと思い質問いたしました。住民税の2割と近いと思います。
ふるさとチョイスのシュミレータで出したのと、どちらで検討すればよろしいのでしょうか?
よろしくお願いします。
ゆーみんさん
セイトです。
1点確認をさせてください。
基本的なことです。
【パターン1】年収730万円
2014年1月~2014年12月の年収から
→ 2015年6月~2016年5月までの住民税が決まります。
→ 去年分なので申請は終わっています。
【パターン2】年収600万円
2015年1月~2015年12月の年収から
→ 2016年6月~2017年5月までの住民税が決まります。
→ これが今年分です。
ゆーみんさんご家族の状況は
【パターン1】 730万(配偶者控除のみ)
【パターン2】 600万(配偶者控除のみ)
ということです。
つまり計算方法は
【パターン2】の600万から見る必要があります。
101540円は去年分ですね。
600万で配偶者控除の妻が1名+小学生ですと、76000円が限度の目安です。
これは総務省のサイトや私の記事にある数字です。
厳密に知りたいとなれば、12月末頃に旦那さんの会社から源泉徴収票がくるので、それを入力するのもいいです。
ただ、12月末が「ふるさと納税の期限」でタイミングがぎりぎり。
ですので、目安の金額をターゲットにして事前にやるのが、無難ですね。
はじめまして。
ちょこっと見させていただきましたが計算違ってますね。
所得税においては、ふるさと納税に限らず寄付金控除は所得控除です。
住宅ローン控除は税額控除なので後から計算します。
また、ややこしいですが住民税ではふるさと納税は税額控除です。
よって上記の
年収500万円 所得税15万(21万円未満!) 住民税26万円(2割は5万2千円)
所得税 → 全額還付(15万円) → 控除後の残額6万円
ふるさと納税 → 5万2千円(26万円の約2割)
住民税 → 26万円 – 5万2千円(ふるさと納税 )- 6万円(所得税残額分)→ 来年請求額:14万8千円
は順序が違います。
まず、住民税の特例部分、5万2千円(26万円の約2割)となる寄付金額を計算すると
(面倒なので復興特例分は計算していません)
5万2千円÷0.8=6万5千円(2000円引いた後に住民税の特例分が5万2千円となる寄付金額)
年収500万円 課税標準(国税)2,475,000円-寄付金控除65,000円=2,410,000円
2,410,000円×10%-97,500円=143,500円(所得税額)
所得税 → 全額還付(143,500円) → 控除後の残額66,500円
ふるさと納税 → 65,000円(26万円の約2割+住民税基本分+所得税分)
住民税 → 26万円 – 52,000円(ふるさと納税特例分)-6,500円(ふるさと納税基本分)- 66,500円(所得税残額分)
→ 来年請求額:135,000円
このような計算にしないとワンストップ特例と齟齬が出てしまいますから。
(それでも齟齬が抑えきれてはいないですが)
うちの職場でも私以外はほぼ理解していない状況ではありますが、3月の話とはいえ
東京の役所でもまだ浸透していないんですね。
ゆうさん
適格なご指摘と貴重な情報ありがとうございました。
記事を修正させていただきます。
こんにちは。
記事の訂正ありがとうございます。
ふるさと納税の全般的な話ですが、セイトさんは各地にご自身で確認されて
いるようですが、おそらくその担当者の方々も法律は知っていても、具体例
における実際の税額の推移はわかっていらっしゃらないと思います。
従来の手法である確定申告とワンストップでは法文上同額になるように作られて
いるように見えるので、どちらでやっても変化がないように思われますが、
住民税額は所得税額の置換ではなく住民税で用いる値から疑似的に算出した値で
実際の所得税額とは乖離があるので差が生じるゾーンが存在します。
また、先にもあげました住宅ローン控除がある際のふるさと納税ですが、
基本はふるさと納税を先に計算し、住宅ローン控除を適用し、残額があった場合に
住民税に回す仕組みとなっていますが、居住開始年、所得税額の上限等々の
理由により回せない(確定申告が不利となる)事例が存在します。
ワンストップではそこを無視してすべてを住民性に転嫁する仕組みとなっているように
見えます。私自身おかしいと思って例外規定等がないか調べていることろです。
ゆうさん
コメントありがとうございます。
大変お詳しいですね!
本記事について調べ始めたのは2014年末頃です。
記事にはしていませんが、当時電話しても曖昧な回答を
された市町村がいくつかあったように記憶しています。
とても有意義な情報を頂き、重ね重ね感謝いたします。
ありがとうございました。
「ふるさと納税と住宅ローン控除を併用した事例」の計算例は、住宅ローン控除が所得税と住民税で全額控除される単純なケースですね。
でも、所得と住宅ローン控除のバランスによっては住宅ローン控除の全額が控除されないケースも多々あります。この場合にふるさと納税を加えた計算方法は若干複雑になりますし、ふるさと納税によって住宅ローン控除額が減少して2000円自己負担に収まらないこともあるかと思います。それについては一言も触れられていませんが。。。
例えば同じ条件で住宅ローン控除額が25万円の場合はどうなりますか?
通りすがりさん
コメントありがとうございます。
おっしゃる通り各家庭の状況で様々なケースがあります。
個別の事案に関しては、お答えできかねます。
あくまで我が家の事例を紹介した内容だとご理解ください。