※この記事には広告(PR)が含まれています。
副業がある会社員も、ふるさと納税はできます。
上限は、給与と副業の所得を合わせて決まるので、早見表とずれることがあります。
副業の所得が20万円を超えるときは、確定申告でふるさと納税も書きます。
20万円以下でもワンストップ特例は使えないので、確定申告にまとめるのが確実です。
副業があっても寄附できる。上限は副業の所得も合わせて決まる
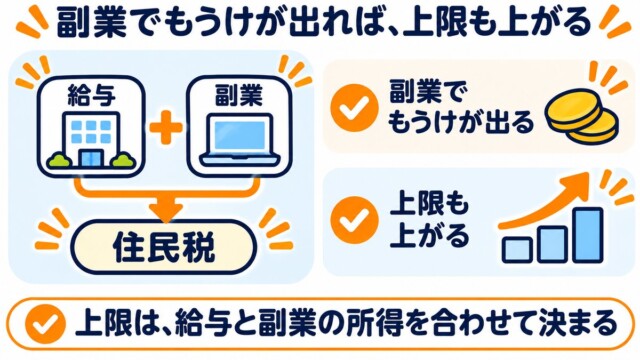
副業でもうけが出て住民税が増えれば、上限も上がる
上限(自己負担2,000円で済む寄附額の目安)は、住民税の所得割額をもとに決まります。
住民税の所得割は、給与と副業などの所得を合わせた所得にかかります(地方税法)。
副業でもうけが出て住民税が増えれば、上限も上がります。
原稿料やネットでの個人の売り買い、民泊などの副収入は、ふつう雑所得になります(国税庁)。
雑所得は、収入から経費を引いた額です(国税庁)。
このサイトの早見表は、給与だけの前提です。
副業の所得がある人は、表より上限が高くなることがあります。
計算のしかたは上限の計算のしかたを見てください。
2026年分の上限は、2026年の所得で決まります。
副業の所得は年によって変わりやすいので、見込みは少なめにして、余裕をもって寄附しましょう。
副業の所得が見込みより少ないと、上限を超えて自己負担が増えることがあります。
去年も同じくらい副業の所得があった人は、今年届いた住民税の通知書(2025年の所得の分)の所得割額も目安になります。
そのときは、ふるさと納税などで引かれる前の所得割額を使います。
副業が赤字のときは、上限が下がることもある
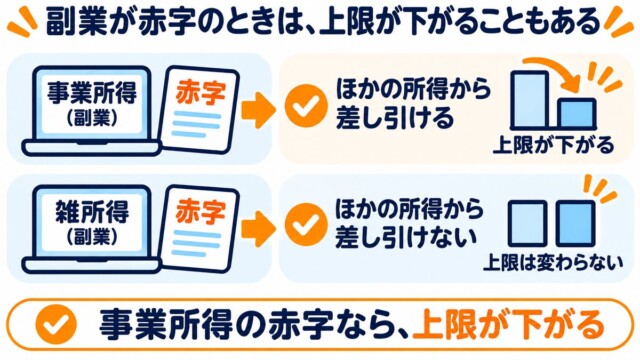
事業所得の赤字は給与から引かれ、上限が下がる
副業が赤字のときは、所得の種類で扱いが違います。
事業所得や不動産所得の赤字は、給与などほかの所得から差し引けます(損益通算。国税庁)。
所得が減るので、住民税も上限も下がります。
早見表どおりに寄附すると、上限を超えて自己負担が増えることがあります。
雑所得の赤字は、ほかの所得から差し引けません(国税庁)。
副業の所得は雑所得になることが多く、そのときは赤字でも、上限は給与だけのときと変わりません。
事業所得か雑所得か迷うときは、税務署に確かめましょう。
年収500万円の例:副業の所得で上限はこう変わる
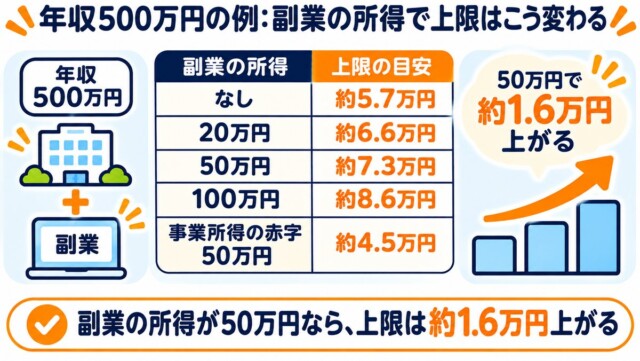
副業の所得が50万円なら、上限は約1.6万円上がる
給与収入500万円・独身の会社員で、2026年分の上限の目安を計算しました(このサイトの試算)。
| 副業の所得 | 上限の目安 |
|---|---|
| なし | 約5.7万円 |
| 20万円 | 約6.6万円 |
| 50万円 | 約7.3万円 |
| 100万円 | 約8.6万円 |
| 事業所得の赤字50万円 | 約4.5万円 |
この例では、副業の所得が20万円になると、上限の式の「所得税率」が5%から10%に上がるので、上限が大きく上がります。
前提は早見表と同じで、社会保険料は給与収入の15%、ほかの控除はなしです。
実際の上限は、社会保険料や生命保険料控除などで変わります。
副業の所得が20万円を超えたら、確定申告で寄附も書く
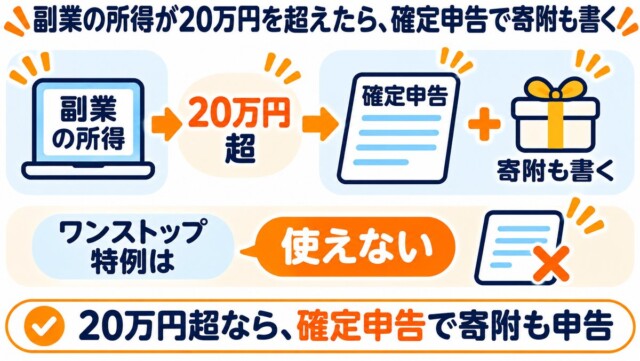
確定申告をする人は、ワンストップ特例を使えない
給与を1か所から受ける会社員は、副業などの所得が年20万円を超えると、確定申告が必要です(国税庁)。
確定申告をする人は、ワンストップ特例を使えません。
申請書を出していても無効になるので、すべての寄附を確定申告に書きます(国税庁)。
確定申告をすると、寄附した年の所得税と、翌年度の住民税から控除されます(総務省)。
2026年分の期限は、2027年3月15日(月)です。
副業もアルバイトなどの給与のときは、数え方が違います。
年末調整されない給与の収入と、ほかの所得を合わせて20万円を超えると、確定申告が必要です(国税庁。例外あり)。
確定申告のやり方はふるさと納税の確定申告にまとめています。
20万円以下でも、ワンストップ特例は使えない
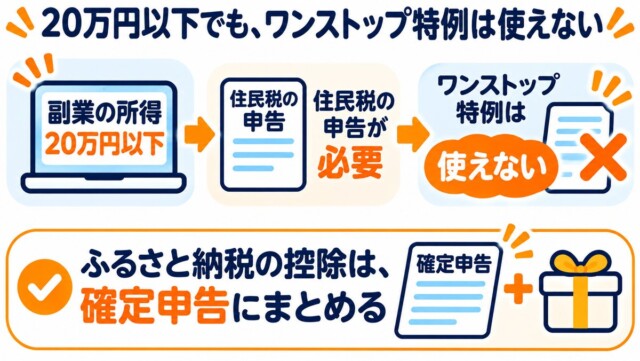
住民税の申告が要るので、確定申告にまとめる
副業の所得が20万円以下なら、所得税の確定申告は要りません(国税庁)。
でも、住民税の申告は要ります(神戸市など)。
住民税の申告は、翌年の3月15日までに、1月1日に住んでいる市区町村に出します(地方税法)。
住民税の申告が要る人は、ワンストップ特例の対象外です(国税庁・地方税法)。
確定申告をすれば、住民税の申告は要りません(神戸市)。
ふるさと納税の控除を受けるなら、確定申告で、副業の所得と寄附をいっしょに書くのが確実です。
このとき、20万円以下の副業の所得も書く必要があります(国税庁)。
申し込みに使えるサイトの例です(広告のリンクです)。
まとめ
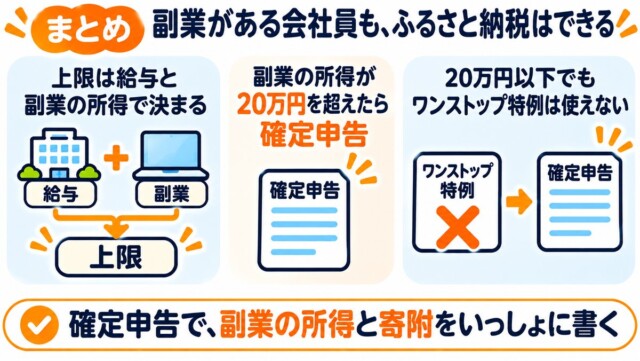
副業がある会社員も、ふるさと納税はできます。
上限は給与と副業の所得を合わせて決まり、副業でもうけが出れば上がり、事業所得などの赤字なら下がることがあります。
副業の所得が20万円を超えるときは確定申告が必要で、ワンストップ特例は使えません。
20万円以下でも住民税の申告が要るので、確定申告で副業の所得と寄附をいっしょに書きましょう。
コメント