※この記事には広告(PR)が含まれています。
ふるさと納税のデメリットは、上限を超えると負担が2,000円より増えることや、寄附を先に払うことです。
税金をほとんど納めていない人、上限より多く寄附する人、その年の収入が減る人は、損をしやすくなります。
ほかの控除が大きい人と、控除の手続きをしない人も気をつけましょう。
寄附の前に、その年の上限を確かめることが大切です。
ふるさと納税で損をするのは、負担が2,000円を超えるとき
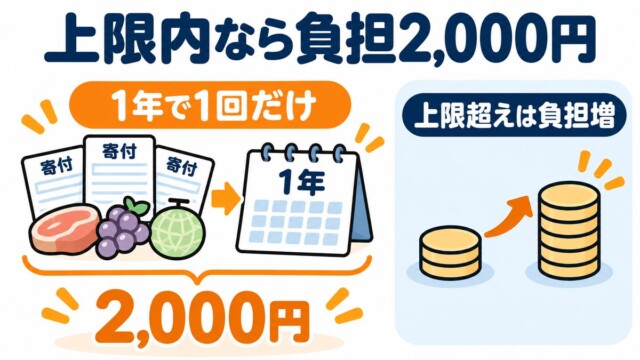
上限の中なら負担は2,000円。超えると増えるのがデメリット
ふるさと納税は、寄附した額から2,000円を引いた分が、所得税と住民税から引かれるしくみです。
税金が安くなるのではなく、住んでいる自治体に納める税金を、寄附先に移すイメージです。
2,000円は1回ごとではなく、1年(1〜12月)の寄附の合計に1回だけかかります。
ただし、引かれる額には上限があり、上限を超えると負担が2,000円より増えます。
この記事では、負担が2,000円を超えることや、2,000円の負担に見合う返礼品を受け取れないことを「損」と呼びます。
「ばかばかしい」と言われることもありますが、上限の中なら負担は2,000円で、税金を納める先を選べる制度です。
得か損かは人によるので、次の5つに当てはまるかを確かめましょう。
税金をほとんど納めていない人
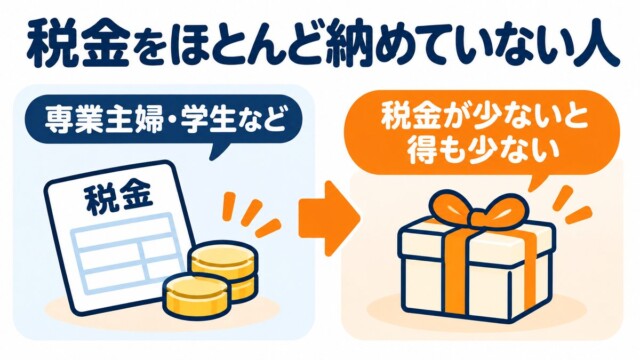
控除は納めた税金から引くので、税金が少ないと得も少ない
控除を受けられるのは、所得税や住民税を納めている人です。
専業主婦(主夫)や学生など、税金をほとんど納めていない人は、寄附しても引かれる税金がほとんどありません。
所得税がかからない人でも、住民税を納めていれば、住民税から引かれます。
年金だけの人は、年金受給者のふるさと納税で、控除がない年金の額を確かめましょう。
上限は、年収が少ないほど下がります。
このサイトの試算では、給与収入だけの独身の人の2026年分の上限は、年収150万円で約3,000円、170万円で約7,000円、300万円で約28,000円です(社会保険料は収入の15%として計算)。
返礼品を用意する額は、寄附額の3割までと決まっています。
上限が6,000円くらいまでだと、返礼品を用意する額が、自己負担の2,000円より少なくなります。
年収と家族ごとの上限はふるさと納税の限度額 早見表を見てください。
上限より多く寄附する人
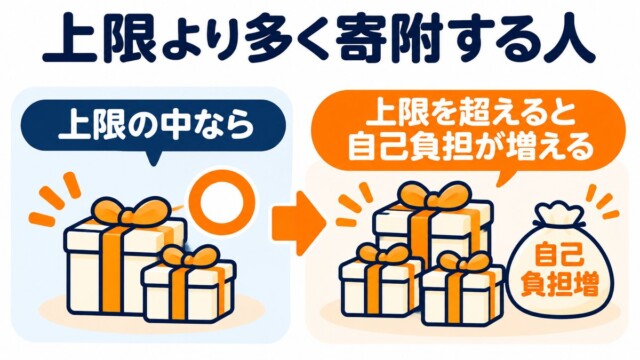
上限を超えた分は、自己負担が増える
上限を超えると、住民税の特例分が上限で止まり、超えた分は自己負担が増えます。
たくさん寄附するほど得になるわけではありません。
上限は、収入や家族、ほかの控除によって人ごとに違います。
シミュレーターで確かめ、少し余裕をもって寄附しましょう。
住んでいる市区町村の住民税の担当に聞くこともできます(上限は答えられない自治体もあります)。
また、返礼品は一時所得で、懸賞の賞品などと合わせて年50万円を超えると、超えた分に税金がかかります(返礼品と一時所得)。
寄附は先に全額を払い、税金が減るのはあとです(確定申告なら所得税の還付と翌年度の住民税、ワンストップ特例なら翌年度の住民税。総務省)。
手元のお金に余裕がない年は、無理に寄附しないことも大切です。
申し込みに使えるサイトの例です(広告のリンクです)。
その年の収入が減る人(退職・育休など)
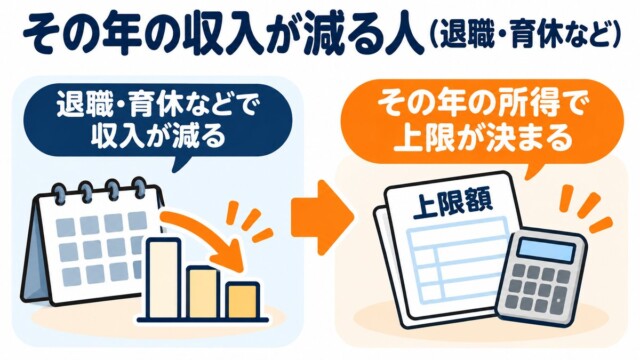
上限は、寄附した年の所得で決まる
ふるさと納税の控除は、1〜12月の1年単位で計算します。
上限は、寄附した年の所得で決まります。
今払っている住民税は、去年の所得で計算された分です。
今年の寄附で減るのは、今年の所得で決まる税金(今年の所得税と来年度の住民税)です。
退職や育休などで今年の給与が減る人は、去年の感覚で寄附すると、上限を超えやすくなります(退職した年の上限の目安)。
去年と同じ額を寄附しても、今年の上限は下がっているかもしれません。
年の後半に、今年の収入の見込みで上限を確かめてから寄附すると安心です。
住宅ローン控除・医療費控除・iDeCoがある人
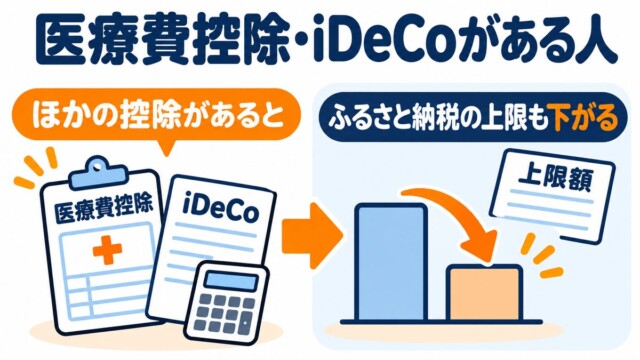
ほかの控除で税金が減ると、上限も下がる
医療費控除や、iDeCo(個人型確定拠出年金)の掛金の控除などで税金が減ると、ふるさと納税の上限も下がります(医療費控除とふるさと納税)。
医療費控除を受ける年は確定申告をするので、ワンストップ特例は使えず、ふるさと納税も確定申告に書きます。
住宅ローン控除は、住民税から引かれる分があっても、上限そのものは下がりません。
ただ、住宅ローン控除が大きく、確定申告でふるさと納税の控除を受ける年は、負担が2,000円より増えることがあります。
くわしくはふるさと納税と住宅ローン控除にまとめています。
控除の手続きをしない人
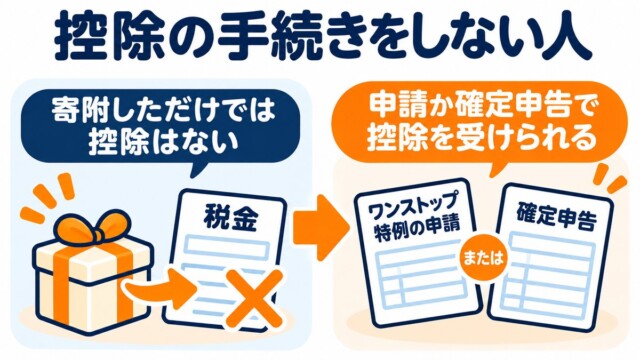
ワンストップ特例か確定申告をしないと、控除はない
寄附しただけでは、税金は引かれません。
控除を受けるには、ワンストップ特例の申請か確定申告が要ります。
ワンストップ特例を使えるのは、確定申告がいらない会社員などで、寄附先が5自治体までの人です。
申請を忘れても、確定申告(会社員などは5年間出せる還付申告)で控除を受けられます。
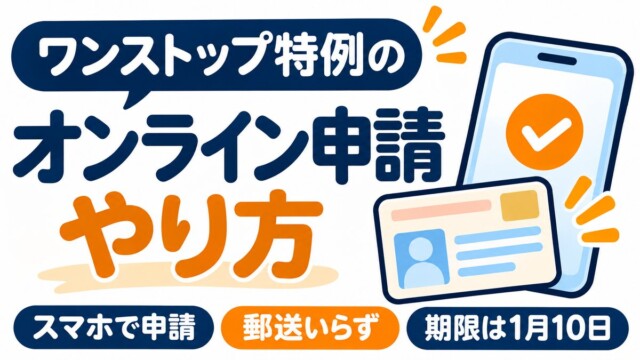
手続きが心配なら、寄附先をしぼる、オンラインで申請できる自治体を選ぶといった方法もあります。
「会社に迷惑?」と心配する人もいますが、ふるさと納税のことで会社に出す書類はなく、年末調整でも扱いません(ふるさと納税は年末調整で控除される?)。
ワンストップ特例はワンストップ特例とは?、確定申告はふるさと納税の確定申告はいつまで?にまとめています。
まとめ
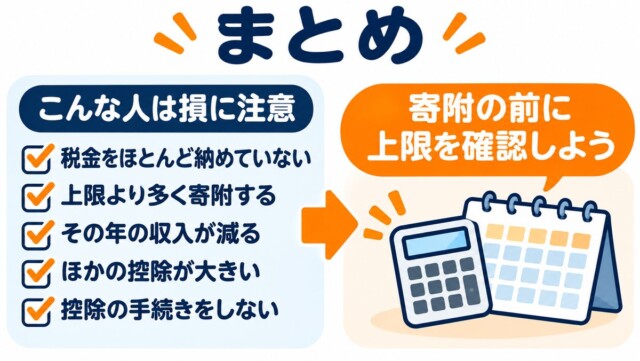
ふるさと納税で損をするのは、負担が2,000円を超えるときです。
税金をほとんど納めていない人は、上限が少なく、返礼品を用意する額が2,000円に届かないことがあります。
上限より多く寄附する人、退職や育休で収入が減る年の人、ほかの控除が大きい人は、上限を超えやすくなります。
寄附の前にその年の収入の見込みで上限を確かめ、ワンストップ特例か確定申告を忘れずにすれば、損は防げます。
コメント