※この記事には広告(PR)が含まれています。
iDeCoとふるさと納税は、同じ年に両方使えます。
iDeCoの掛金で住民税が減ると、ふるさと納税の上限も少し下がります。
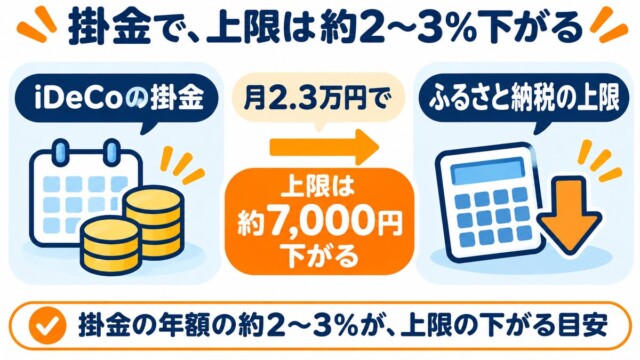
下がるのは、掛金の年額の約2〜3%です。
上限の目安と、2026年12月分から上がる掛金の上限、年末調整・確定申告の手続きをまとめました。
iDeCoとふるさと納税は、両方使える
別のしくみなので、同じ年に両方受けられる
iDeCo(個人型確定拠出年金)の掛金は、その年に払った全額が、所得から引かれます(小規模企業共済等掛金控除。国税庁)。
住民税も、同じように掛金の全額を所得から引きます(地方税法)。
ふるさと納税の寄附金控除とは別のしくみなので、同じ年に両方受けられます。
どちらか一方を選ぶものではありません。
掛金を払うと、上限は掛金の約2〜3%下がる
月2.3万円の掛金で、上限は約7,000円下がる
ふるさと納税の上限は、住民税の所得割額をもとに決まります(総務省)。
iDeCoの掛金で所得が減ると、住民税の所得割も掛金の10%ほど減るので、上限も少し下がります。
独身で給与だけの人の、2026年分の上限の目安です(このサイトの試算。掛金は1年分の12回で計算)。
| 給与収入 | iDeCoなし | 月5,000円 | 月1.2万円 | 月2.3万円 |
|---|---|---|---|---|
| 400万円 | 約4.2万円 | 約4.0万円 | 約3.8万円 | 約3.5万円 |
| 500万円 | 約5.7万円 | 約5.6万円 | 約5.4万円 | 約5.0万円 |
| 600万円 | 約7.7万円 | 約7.5万円 | 約7.3万円 | 約7.0万円 |
| 800万円 | 約12.9万円 | 約12.8万円 | 約12.5万円 | 約12.1万円 |
所得税率が20%以下の人なら、上限は掛金の年額の約2〜3%下がります。
税率の区切りをまたぐと、もう少し下がることがあります。
家族構成で上限そのものは変わりますが、下がる額は、所得税率が同じならほぼ同じです。
計算のしかたは 上限の計算のしかた にまとめています。
医療費控除など、ほかの所得控除も同じように上限を下げます(医療費控除とふるさと納税)。
上限が下がっても、iDeCoで減る税金のほうが大きい
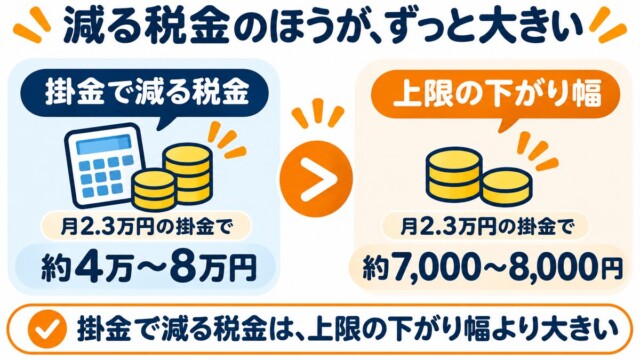
掛金で減る税金は、上限の下がり幅よりずっと大きい
月2.3万円(年27.6万円)の掛金で減る税金は、所得税と住民税を合わせて約4万〜8万円です(給与収入400万〜800万円の独身の人・このサイトの試算)。
掛金の約15〜30%にあたります。
上限の下がり幅(約7,000〜8,000円)より、ずっと大きい額です。
iDeCoは、老後に向けた資産づくりの制度です。
掛金の額は、老後の計画で決めましょう。
決めた掛金を入れて、ふるさと納税の上限を出し直します。
上限を超えて寄附すると、超えた分の多くは控除されず、自己負担が増えます。
iDeCoをはじめた年や、掛金を変えた年は、寄附の前に上限を出し直しましょう。
2026年12月分から掛金の上限が上がる。効くのは2027年分
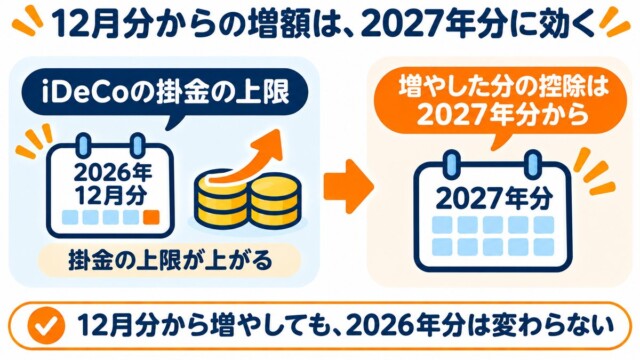
12月分からの増額は、2027年分の上限に効く
iDeCoの掛金の上限は、2026年12月分(2027年1月の引き落とし分)から上がります(厚生労働省)。
| 加入区分 | 今(2026年11月分まで) | 2026年12月分から |
|---|---|---|
| 自営業など | 月6.8万円 | 月7.5万円 |
| 会社員(企業年金なし) | 月2.3万円 | 月6.2万円 |
| 企業年金がある会社員・公務員 | 人によって違う | 企業年金等と合わせて月6.2万円 |
自営業などの上限は、国民年金基金などと合わせた額です。
掛金は自動では増えません。増やしたい人は、金融機関で変更の手続きが要ります(厚生労働省)。
掛金は、毎月定額で払う場合、翌月26日に引き落とされます(iDeCo公式)。
12月分は2027年1月なので、12月分から増やしても、2026年分の控除は変わりません。
増やした分は、2027年分の上限から効きます。
たとえば会社員(企業年金なし)が月6.2万円(年74.4万円)にすると、上限は約1.8万〜2.2万円下がります(給与収入400万〜800万円の独身の人。2026年分の制度で計算)。
2027年分の上限は、そのときの制度で出し直します。
年末調整で受ければ、ワンストップ特例も使える
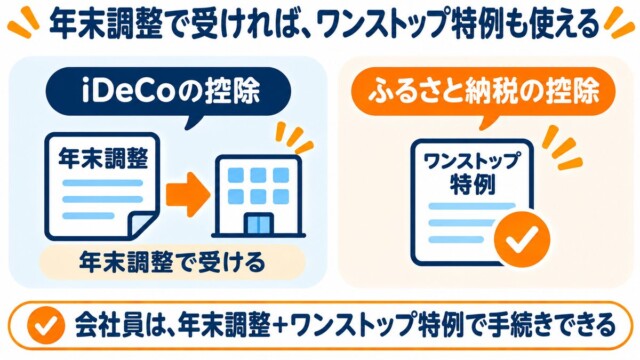
年末調整で出せば、確定申告は要らない
iDeCoの控除は、会社員なら年末調整で受けられます(国税庁)。
給料から天引きされている人(事業主払込)は、会社が掛金を引いて計算するので、自分で出す書類はありません。
自分の口座から引き落とされている人(個人払込)は、毎年10月に「小規模企業共済等掛金払込証明書」が届きます。年末調整で会社に出します(iDeCo公式)。
ふるさと納税の寄附金控除は、年末調整に入りません。
ほかに確定申告をする理由がなければ、ワンストップ特例(寄附先が5団体まで)が使えます。
年末調整に間に合わず、確定申告をするときは、ワンストップ特例の申請は無効になります(国税庁)。
ふるさと納税も、すべて確定申告に書きます。
自営業の人は、iDeCoの控除を確定申告で受けるので、同じです。
やり方は ふるさと納税の確定申告 と、ワンストップ特例とは? を見てください。
申し込みに使えるサイトの例です(広告のリンクです)。
まとめ
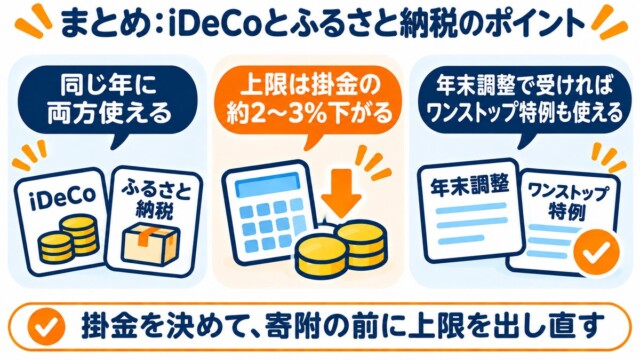
iDeCoとふるさと納税は、同じ年に両方使えます。
iDeCoの掛金で住民税の所得割が減るので、ふるさと納税の上限は、掛金の年額の約2〜3%下がります。
掛金は老後の計画で決め、決めた掛金を入れて、寄附の前に上限を出し直しましょう。
2026年12月分から掛金の上限が上がり、増やした分は2027年分の上限から効きます。
会社員は、年末調整で受ければ確定申告は要らず、ワンストップ特例も使えます。
コメント